Bài toán thu hẹp khoảng cách tiếp cận vốn từ góc nhìn tài chính số
Bài toán thu hẹp khoảng cách tiếp cận vốn từ góc nhìn tài chính số
1. Khoảng cách giữa việc có tài khoản và tiếp cận nguồn vốn
Dù thanh toán số ngày càng phổ biến, nhiều hộ kinh doanh nhỏ, tiểu thương và người dân nông thôn vẫn gặp khó khăn khi tiếp cận nguồn vốn tín dụng chính thức.
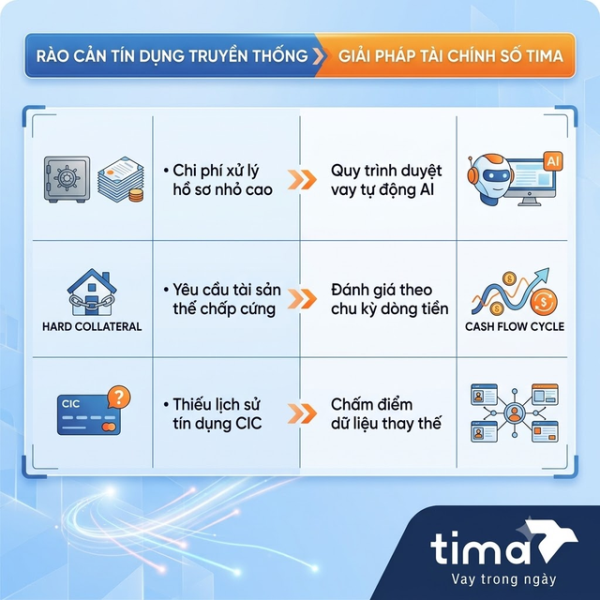
Nguyên nhân chủ yếu đến từ chi phí thẩm định, yêu cầu hồ sơ và đặc thù dòng tiền. Nhiều hộ kinh doanh có thu nhập thực tế nhưng thiếu chứng từ tài chính, trong khi doanh thu biến động theo mùa vụ khiến việc đáp ứng điều kiện vay truyền thống trở nên khó khăn.
Vì vậy, thu hẹp khoảng cách tiếp cận vốn không chỉ đòi hỏi mở rộng dịch vụ tài chính số mà còn cần đổi mới phương thức thẩm định, tạo điều kiện để người dân tiếp cận các giải pháp vay vốn trực tuyến phù hợp.
2. Chấm điểm tín dụng AI mở cánh cửa cho dữ liệu thay thế
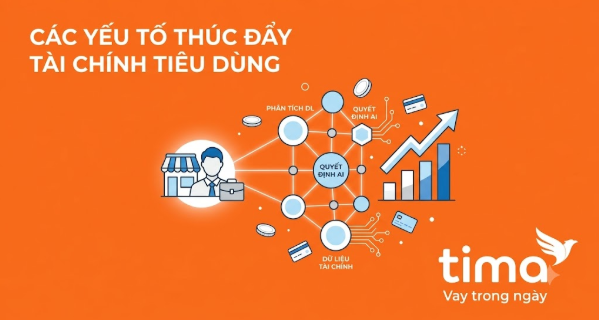
Chấm điểm tín dụng bằng AI là phương pháp ứng dụng trí tuệ nhân tạo (AI) và dữ liệu lớn (Big Data) để hỗ trợ đánh giá khả năng trả nợ và rủi ro tín dụng của khách hàng.
Thay vì chỉ dựa vào tài sản bảo đảm hay lịch sử tín dụng, công nghệ có thể phân tích thêm dữ liệu giao dịch, dòng tiền kinh doanh và chu kỳ doanh thu. Qua đó, tổ chức tài chính có thể rút ngắn thời gian thẩm định, nâng cao hiệu quả quản trị rủi ro và mở rộng cơ hội tiếp cận vốn cho những khách hàng chưa có hồ sơ tín dụng đầy đủ.
Trong xu hướng này, Tima đẩy mạnh ứng dụng công nghệ tài chính, đơn giản hóa quy trình đăng ký và hỗ trợ khách hàng tiếp cận các giải pháp vay vốn trực tuyến thông qua ứng dụng MyTima. Việc phê duyệt khoản vay vẫn phụ thuộc vào hồ sơ, khả năng trả nợ và điều kiện của từng sản phẩm.
3. Tối ưu chi phí và thời gian cho nhu cầu vốn ngắn hạn
Mô hình kết nối tài chính số của Tima hướng đến đơn giản hóa thủ tục, rút ngắn thời gian xử lý hồ sơ và nâng cao hiệu quả quản trị rủi ro. Việc ứng dụng công nghệ định danh điện tử (eKYC) và tự động hóa giúp khách hàng đăng ký vay trực tuyến thuận tiện hơn, tiết kiệm thời gian và chi phí đi lại.
Các giải pháp vay vốn linh hoạt hỗ trợ hộ kinh doanh, tiểu thương tiếp cận nguồn vốn phục vụ nhu cầu nhập hàng, bổ sung vốn lưu động hoặc mở rộng hoạt động kinh doanh. Khách hàng có thể lựa chọn khoản vay và kỳ hạn phù hợp với khả năng tài chính, góp phần chủ động dòng tiền và giảm áp lực thanh toán.
4. Hướng tới hệ sinh thái tài chính an toàn và minh bạch
Mở rộng khả năng tiếp cận vốn cần đi đôi với minh bạch thông tin và bảo vệ người tiêu dùng. Việc công khai lãi suất, phí vay, kỳ hạn và điều khoản hợp đồng giúp khách hàng đánh giá khả năng trả nợ, hạn chế rủi ro tài chính.
Thông qua nền tảng MyTima, Tima hướng đến nâng cao trải nghiệm đăng ký vay trực tuyến, kết nối nhu cầu vốn với các giải pháp tài chính phù hợp. Qua đó, góp phần thúc đẩy tài chính toàn diện, mở rộng cơ hội tiếp cận các kênh tài chính minh bạch và hạn chế rủi ro từ tín dụng phi chính thức.