Tài khoản ngân hàng bị khóa có vay được không? Nguyên nhân và cách xử lý
Tài khoản ngân hàng bị khóa có vay được không? Đây là thắc mắc phổ biến của nhiều người khi đang có nhu cầu vay vốn nhưng tài khoản lại bị hạn chế giao dịch. Trên thực tế, tài khoản bị khóa không đồng nghĩa hồ sơ vay chắc chắn bị từ chối. Khả năng được xét duyệt còn phụ thuộc vào nguyên nhân tài khoản bị khóa, lịch sử tín dụng, hình thức vay và chính sách của từng ngân hàng hoặc tổ chức cho vay. Bài viết dưới đây sẽ giúp bạn hiểu rõ từng trường hợp, nguyên nhân thường gặp và cách xử lý phù hợp.
1. Tài khoản ngân hàng bị khóa là như thế nào?
Tài khoản ngân hàng bị khóa là tình trạng ngân hàng tạm thời hoặc lâu dài hạn chế một phần hoặc toàn bộ giao dịch trên tài khoản của khách hàng.
Tùy từng trường hợp, chủ tài khoản có thể không thực hiện được các giao dịch như: Chuyển tiền, rút tiền, thanh toán hóa đơn, thanh toán trực tuyến, thực hiện một số giao dịch ngân hàng khác.
Mức độ hạn chế phụ thuộc vào nguyên nhân tài khoản bị khóa và quy định của từng ngân hàng. Khi nguyên nhân được xử lý, ngân hàng có thể mở lại tài khoản nếu tài khoản vẫn đủ điều kiện hoạt động.
Nhiều người vẫn lầm tưởng tài khoản ngân hàng bị khóa giống với khóa thẻ ATM, nhưng thực tế đây là hai hình thức hoàn toàn khác nhau.
Khi thẻ ATM bị khóa, khách hàng không thể sử dụng thẻ để rút tiền hoặc thanh toán bằng thẻ. Tuy nhiên, tài khoản ngân hàng liên kết với thẻ vẫn có thể hoạt động và thực hiện một số giao dịch khác qua ứng dụng ngân hàng hoặc Internet Banking.
Ngược lại, khi tài khoản ngân hàng bị khóa hoặc bị hạn chế giao dịch, các giao dịch liên quan trực tiếp đến tài khoản có thể bị tạm ngưng theo phạm vi mà ngân hàng áp dụng.
Việc phân biệt hai trường hợp này rất quan trọng khi xác định tài khoản ngân hàng bị khóa có vay được không, bởi khóa thẻ ATM thường không ảnh hưởng trực tiếp đến việc đánh giá hồ sơ vay.
>>> Xem thêm: Đăng ký vay online cần giấy tờ gì? Cách chuẩn bị hồ sơ đầy đủ, dễ xét duyệt
>>> Bạn cần vay tiền gấp? Đăng ký vay ngay tại đây:
2. Các hình thức khóa tài khoản phổ biến
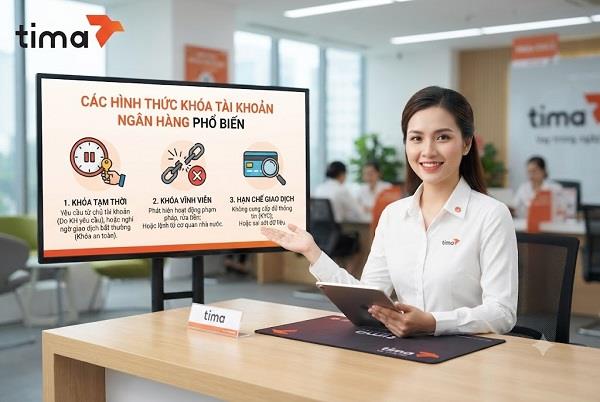
Trước khi xác định tài khoản ngân hàng bị khóa có vay được không, bạn cần biết tài khoản đang bị hạn chế theo hình thức nào. Mỗi hình thức có mức độ ảnh hưởng khác nhau đến giao dịch và quá trình đăng ký vay.
-
Khóa tài khoản tạm thời: Đây là trường hợp tài khoản bị hạn chế giao dịch trong một khoảng thời gian nhất định. Nguyên nhân có thể liên quan đến vấn đề bảo mật, thông tin khách hàng chưa được cập nhật đầy đủ hoặc hệ thống phát hiện giao dịch cần xác minh. Sau khi khách hàng hoàn tất yêu cầu xác thực hoặc bổ sung thông tin, ngân hàng có thể xem xét khôi phục hoạt động của tài khoản.
-
Đóng tài khoản: Tài khoản đã đóng sẽ không còn được sử dụng để thực hiện giao dịch. Nếu có nhu cầu tiếp tục sử dụng dịch vụ ngân hàng, khách hàng có thể phải mở tài khoản mới theo quy định của ngân hàng. Cần phân biệt đóng tài khoản với khóa tài khoản tạm thời, vì hai trạng thái này có cách xử lý khác nhau.
-
Khóa hoặc hạn chế giao dịch một chiều: Trong trường hợp này, ngân hàng chỉ hạn chế một nhóm giao dịch nhất định. Ví dụ, tài khoản có thể bị hạn chế chuyển tiền đi nhưng vẫn nhận được tiền. Nguyên nhân và phạm vi hạn chế sẽ phụ thuộc vào chính sách bảo mật, tình trạng tài khoản và quy định của từng ngân hàng.
-
Khóa hoặc hạn chế giao dịch hai chiều: Đây là mức hạn chế cao hơn. Chủ tài khoản có thể không thực hiện được cả giao dịch tiền vào và tiền ra. Một số trường hợp tài khoản có thể bị phong tỏa hoặc hạn chế giao dịch theo yêu cầu của cơ quan có thẩm quyền, theo quy định pháp luật hoặc khi ngân hàng cần xác minh các dấu hiệu bất thường. Do đó, nếu đang có nhu cầu vay vốn, người vay nên kiểm tra chính xác lý do tài khoản bị khóa, phạm vi giao dịch bị hạn chế và khả năng khôi phục tài khoản trước khi nộp hồ sơ vay.
3. Tài khoản ngân hàng bị khóa có vay được không?
Tài khoản ngân hàng bị khóa có vay được không? Câu trả lời là có thể, tùy vào nguyên nhân tài khoản bị khóa, tình trạng tín dụng, hình thức vay và chính sách xét duyệt của từng ngân hàng hoặc tổ chức cho vay.
Việc tài khoản thanh toán bị khóa không đồng nghĩa người vay chắc chắn bị từ chối hồ sơ. Nếu tài khoản chỉ bị hạn chế tạm thời do vấn đề xác thực, bảo mật hoặc thông tin định danh, khách hàng có thể xử lý và tiếp tục đăng ký vay.
Ngược lại, nếu nguyên nhân liên quan đến nợ quá hạn, lịch sử tín dụng không tốt, giao dịch có dấu hiệu bất thường hoặc tài khoản bị phong tỏa theo yêu cầu của cơ quan có thẩm quyền, khả năng vay vốn có thể bị ảnh hưởng đáng kể.
3.1 Trường hợp tài khoản ngân hàng bị khóa vẫn có thể vay được tiền
Trong một số trường hợp, tài khoản ngân hàng bị khóa chỉ là vấn đề về giao dịch và không phản ánh trực tiếp khả năng trả nợ của khách hàng. Người vay vẫn có thể được xem xét hồ sơ nếu đáp ứng điều kiện của đơn vị cho vay.
Một số trường hợp phổ biến gồm:
- Chưa cập nhật thông tin định danh hoặc sinh trắc học: Nếu tài khoản bị hạn chế do thông tin CCCD, giấy tờ tùy thân hoặc dữ liệu xác thực chưa được cập nhật, khách hàng có thể bổ sung theo hướng dẫn của ngân hàng. Sau khi tài khoản hoạt động trở lại, việc đăng ký vay có thể tiếp tục bình thường.
- Tài khoản bị khóa tạm thời vì lý do bảo mật: Việc nhập sai mật khẩu nhiều lần, thay đổi thiết bị hoặc phát sinh yêu cầu xác minh có thể khiến một số chức năng bị tạm khóa. Đây thường là vấn đề có thể xử lý sau khi chủ tài khoản xác minh danh tính.
- Tài khoản không hoạt động trong thời gian dài: Một số ngân hàng có thể áp dụng trạng thái hạn chế hoặc không hoạt động đối với tài khoản lâu ngày không phát sinh giao dịch. Khách hàng cần liên hệ ngân hàng để kiểm tra và kích hoạt lại nếu cần.
- Đăng ký vay tại đơn vị khác: Nếu việc tài khoản bị khóa không liên quan đến lịch sử tín dụng hoặc nghĩa vụ tài chính, khách hàng vẫn có thể đăng ký vay tại ngân hàng hoặc tổ chức tín dụng khác. Tuy nhiên, người vay vẫn phải đáp ứng đầy đủ điều kiện xét duyệt của đơn vị cho vay.
3.2 Trường hợp tài khoản ngân hàng bị khóa có thể khó được duyệt vay
Không phải mọi trường hợp khóa tài khoản đều đơn giản. Nếu nguyên nhân liên quan đến lịch sử tín dụng, nghĩa vụ tài chính hoặc yêu cầu pháp lý, hồ sơ vay có thể bị xem xét chặt chẽ hơn hoặc bị từ chối.
Các trường hợp cần lưu ý gồm:
- Có nợ quá hạn hoặc nợ xấu: Nếu người vay đang có khoản nợ quá hạn được ghi nhận trên hệ thống thông tin tín dụng, ngân hàng và tổ chức tín dụng có thể đánh giá đây là yếu tố rủi ro khi xét duyệt khoản vay. Khả năng được vay còn phụ thuộc vào nhóm nợ, thời gian quá hạn, khoản nợ hiện tại và chính sách của từng đơn vị.
- Tài khoản bị phong tỏa theo yêu cầu của cơ quan có thẩm quyền: Nếu tài khoản bị phong tỏa do tranh chấp, thi hành án, nghĩa vụ tài chính hoặc các vấn đề pháp lý khác, khả năng tiếp cận khoản vay có thể bị hạn chế cho đến khi tình trạng được giải quyết.
- Thông tin hồ sơ không chính xác: Việc cung cấp thông tin không trung thực hoặc không nhất quán có thể khiến hồ sơ vay bị từ chối. Trong quá trình thẩm định, đơn vị cho vay thường kiểm tra thông tin cá nhân, thu nhập, tài sản, lịch sử tín dụng và các dữ liệu liên quan.
- Giao dịch đang được xác minh do có dấu hiệu bất thường: Nếu tài khoản bị hạn chế để ngân hàng xác minh giao dịch đáng ngờ, hồ sơ vay có thể phải chờ đến khi tình trạng tài khoản được làm rõ.
Điểm cần lưu ý là tài khoản bị khóa và nợ xấu là hai vấn đề khác nhau. Tài khoản ngân hàng bị khóa không tự động đồng nghĩa với việc khách hàng có nợ xấu trên CIC. Ngược lại, người có nợ quá hạn cũng không phải lúc nào tài khoản ngân hàng của họ cũng bị khóa.
>>>Xem thêm: CIC là gì? Hoạt động ra sao và 5 bước kiểm tra CIC cá nhân
4. Những nguyên nhân khiến tài khoản bị khóa
Tài khoản ngân hàng bị khóa là tình huống không mong muốn nhưng khá phổ biến trong quá trình sử dụng dịch vụ tài chính. Nguyên nhân không chỉ đến từ một phía ở người dùng mà có thể do yêu cầu bảo mật của ngân hàng. Việc hiểu rõ được nguyên nhân sẽ giúp bạn có cách phòng tránh và đưa ra được phương án xử lý hiệu quả hơn. Sau đây là những nguyên nhân chính dẫn đến tình trạng tài khoản ngân hàng bị khóa:
4.1 Nhập sai mật khẩu hoặc thông tin xác thực nhiều lần
Khi sử dụng Internet Banking hoặc Mobile Banking, việc nhập sai mật khẩu, mã PIN hoặc thông tin xác thực quá số lần cho phép có thể khiến hệ thống tạm khóa quyền truy cập. Đây là cơ chế bảo mật nhằm hạn chế nguy cơ tài khoản bị truy cập trái phép.
Trong trường hợp này, khách hàng nên liên hệ ngân hàng hoặc thực hiện các bước xác minh danh tính theo hướng dẫn để khôi phục quyền truy cập. Việc tài khoản bị khóa vì nhập sai mật khẩu thường không phản ánh lịch sử tín dụng của người dùng và không phải là căn cứ duy nhất để từ chối khoản vay.
4.2 Giấy tờ định danh hết hạn hoặc chưa cập nhật sinh trắc học
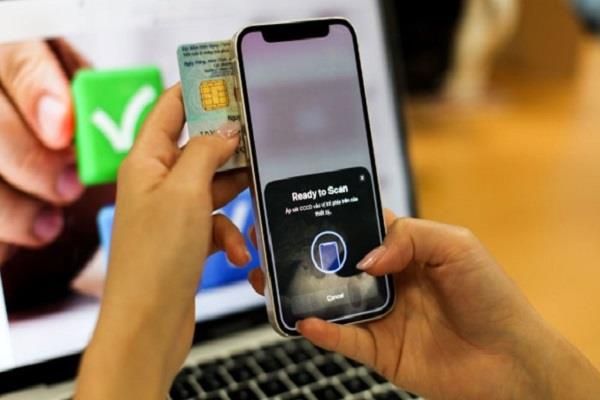
Tài khoản có thể bị hạn chế một số giao dịch nếu thông tin định danh của khách hàng chưa đầy đủ, giấy tờ tùy thân hết hiệu lực hoặc dữ liệu cần xác thực chưa được cập nhật theo yêu cầu.
Các thông tin thường cần kiểm tra gồm:
- CCCD hoặc giấy tờ tùy thân hợp lệ.
- Thông tin cá nhân đăng ký với ngân hàng.
- Dữ liệu xác thực sinh trắc học trong trường hợp được yêu cầu.
- Số điện thoại hoặc thông tin liên hệ liên kết với tài khoản.
Khách hàng nên cập nhật thông tin theo hướng dẫn của ngân hàng để tránh gián đoạn giao dịch. Sau khi hoàn tất xác thực, tài khoản có thể được khôi phục tùy theo từng trường hợp.
>>> Xem thêm: Mất CCCD khi đang vay tiền phải làm sao? Cách xử lý an toàn
4.3 Tài khoản lâu ngày không phát sinh giao dịch
Một số ngân hàng có quy định riêng đối với tài khoản không phát sinh giao dịch trong thời gian dài. Tài khoản có thể được chuyển sang trạng thái không hoạt động hoặc áp dụng một số hạn chế giao dịch.
Thời gian và điều kiện áp dụng khác nhau giữa các ngân hàng. Vì vậy, khách hàng nên liên hệ trực tiếp đơn vị quản lý tài khoản để xác định trạng thái và thủ tục kích hoạt lại. Việc tài khoản không hoạt động lâu ngày thường không đồng nghĩa với việc người dùng có lịch sử tín dụng xấu.
4.4 Nghi ngờ có gian lận hoặc giao dịch bất thường
Hệ thống kiểm soát rủi ro của ngân hàng có thể phát hiện và yêu cầu xác minh một số giao dịch bất thường nhằm bảo vệ tài khoản và phòng chống gian lận.
Ví dụ, ngân hàng có thể yêu cầu kiểm tra khi xuất hiện:
- Giao dịch có giá trị hoặc tần suất khác biệt đáng kể so với thông thường.
- Đăng nhập hoặc giao dịch từ thiết bị mới.
- Hoạt động cần xác minh thêm về danh tính hoặc nguồn giao dịch.
- Dấu hiệu tài khoản có nguy cơ bị truy cập trái phép.
Trong trường hợp này, tài khoản có thể bị hạn chế một số chức năng trong thời gian xác minh. Điều quan trọng là giao dịch bị ngân hàng xác minh không đồng nghĩa với việc khách hàng có nợ xấu trên CIC. Đây là hai hệ thống và hai vấn đề khác nhau.
4.5 Người vay đang có nợ quá hạn hoặc lịch sử tín dụng chưa tốt
Nợ quá hạn hoặc nợ xấu không phải nguyên nhân mặc định khiến tài khoản thanh toán bị khóa. Tuy nhiên, đây lại là yếu tố quan trọng ảnh hưởng đến khả năng vay vốn.
Khi xét duyệt hồ sơ, ngân hàng và tổ chức tín dụng có thể kiểm tra lịch sử tín dụng của khách hàng thông qua Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) cùng nhiều yếu tố khác.
Nếu đang có khoản nợ quá hạn, người vay có thể gặp khó khăn hơn khi đăng ký khoản vay mới. Mức độ ảnh hưởng phụ thuộc vào tình trạng khoản nợ và tiêu chí xét duyệt của từng tổ chức tín dụng.
Vì vậy, nếu vừa có tài khoản bị hạn chế giao dịch vừa có nợ quá hạn, khách hàng nên kiểm tra riêng từng vấn đề để xác định chính xác nguyên nhân và hướng xử lý.
5. Hướng dẫn cách xử lý khi tài khoản ngân hàng bị khóa
Khi tài khoản ngân hàng bị khóa, bạn đừng mất bình tĩnh. Việc quan trọng là xác định đúng nguyên nhân và xử lý theo hướng dẫn từ phía tổ chức cho vay. Tùy từng trường hợp cụ thể sẽ có những cách mở khóa đơn giản hoặc cần đến sự can thiệp của bộ phận chuyên môn. Sau đây là từng tình huống và các xử lý:
5.1 Đối với trường hợp chưa cập nhật sinh trắc học/giấy tờ quá hạn, sai thông tin
Nếu tài khoản bị hạn chế do thông tin định danh chưa đầy đủ, bạn nên kiểm tra và cập nhật lại thông tin theo hướng dẫn của ngân hàng.
Các bước thường gồm:
- Chuẩn bị CCCD hoặc giấy tờ tùy thân còn hiệu lực.
- Kiểm tra họ tên, ngày sinh, số CCCD, số điện thoại và các thông tin đã đăng ký với ngân hàng.
- Cập nhật sinh trắc học trên ứng dụng ngân hàng nếu ngân hàng hỗ trợ.
- Đến quầy giao dịch nếu không thể cập nhật trực tuyến.
Thông tin cung cấp cần chính xác và thống nhất với giấy tờ định danh hợp lệ. Sau khi xác minh thành công, ngân hàng sẽ xem xét khôi phục các tính năng của tài khoản theo quy định.
5.2 Đối với tài khoản lâu ngày không hoạt động
Nếu tài khoản không được sử dụng trong thời gian dài và bị chuyển sang trạng thái không hoạt động hoặc hạn chế giao dịch, bạn nên liên hệ trực tiếp với ngân hàng để kiểm tra.
Bạn có thể gọi tổng đài chăm sóc khách hàng hoặc đến chi nhánh hoặc phòng giao dịch của ngân hàng. Không nên tự thực hiện giao dịch khi chưa biết rõ trạng thái tài khoản. Mỗi ngân hàng có quy trình và điều kiện khôi phục tài khoản khác nhau.
5.3 Đối với trường hợp nợ xấu, nợ quá hạn
Nếu bạn đang có nợ quá hạn hoặc nợ xấu, vấn đề cần xử lý trước tiên là nghĩa vụ thanh toán với bên cho vay.
Bạn nên:
- Kiểm tra đầy đủ dư nợ gốc, lãi và các khoản phí liên quan.
- Thanh toán theo thỏa thuận với ngân hàng hoặc tổ chức tín dụng.
- Lưu giữ chứng từ thanh toán và xác nhận tất toán nếu có.
- Kiểm tra lại thông tin tín dụng sau khi khoản nợ được cập nhật.
Cần lưu ý rằng việc thanh toán hết khoản nợ không đồng nghĩa lịch sử tín dụng sẽ được xóa ngay lập tức. Thông tin tín dụng được cập nhật theo quy trình của tổ chức tín dụng và hệ thống thông tin tín dụng.
Do đó, nếu muốn đăng ký khoản vay mới, người vay vẫn cần đáp ứng điều kiện xét duyệt của từng ngân hàng hoặc tổ chức cho vay.
>>> Xem thêm: Cách thức giải quyết nợ xấu khi vay tiền
5.4 Đối với trường hợp bị khóa tài khoản do quy định của pháp luật
Nếu tài khoản bị phong tỏa theo quyết định hoặc yêu cầu của cơ quan có thẩm quyền, việc xử lý thường không thể thực hiện chỉ thông qua ngân hàng.
Trong trường hợp này, bạn nên:
- Liên hệ ngân hàng để xác định căn cứ và phạm vi phong tỏa.
- Làm việc với cơ quan có thẩm quyền liên quan để tìm hiểu nguyên nhân và hướng xử lý.
- Chuẩn bị, bổ sung hồ sơ hoặc thông tin theo yêu cầu.
- Theo dõi quyết định giải tỏa hoặc thay đổi phạm vi phong tỏa nếu có.
Với trường hợp có tranh chấp hoặc vấn đề pháp lý phức tạp, người dùng có thể tham khảo ý kiến của luật sư hoặc người có chuyên môn để được hướng dẫn phù hợp.
6. Cách phòng tránh tài khoản ngân hàng bị khóa
Để hạn chế tình trạng tài khoản ngân hàng bị khóa, người dùng nên chủ động bảo vệ thông tin cá nhân và thường xuyên kiểm tra trạng thái tài khoản.
Một số biện pháp nên thực hiện gồm:
-
Bảo mật mật khẩu và mã PIN: Không chia sẻ mật khẩu, mã PIN hoặc thông tin đăng nhập ngân hàng với người khác. Nên sử dụng mật khẩu khó đoán và thay đổi khi có dấu hiệu bất thường.
-
Không cung cấp mã OTP: Mã OTP là thông tin xác thực giao dịch quan trọng. Không cung cấp mã này cho người khác, kể cả người tự xưng là nhân viên ngân hàng.
-
Cập nhật thông tin cá nhân kịp thời: Khi thay đổi CCCD, số điện thoại hoặc thông tin định danh, nên cập nhật với ngân hàng để tránh gián đoạn giao dịch.
-
Kiểm tra tài khoản định kỳ: Theo dõi số dư, lịch sử giao dịch và thông báo từ ngân hàng để phát hiện sớm giao dịch bất thường hoặc yêu cầu xác minh.
-
Duy trì thông tin tài khoản hợp lệ: Nếu có tài khoản ít sử dụng, nên kiểm tra định kỳ trạng thái và chính sách của ngân hàng đối với tài khoản không hoạt động trong thời gian dài.
-
Kiểm tra kỹ trước khi chuyển tiền: Xác minh đúng tên người nhận, số tài khoản và số tiền trước khi xác nhận giao dịch.
-
Không truy cập đường link đáng ngờ: Hạn chế đăng nhập tài khoản ngân hàng từ liên kết lạ, tin nhắn không rõ nguồn gốc hoặc website giả mạo.
-
Thông báo ngay cho ngân hàng khi có dấu hiệu rủi ro: Nếu mất điện thoại, mất thẻ, lộ thông tin đăng nhập hoặc phát hiện giao dịch không phải do mình thực hiện, hãy liên hệ ngân hàng càng sớm càng tốt để được hỗ trợ.
>>> Xem thêm: Lừa đảo vay tiền online: Dấu hiệu, thủ đoạn và cách phòng tránh
7. Những câu hỏi thường gặp (FAQ)
Trong quá trình tìm hiểu về vấn đề tài khoản ngân hàng bị khóa có vay được không, đã có những thắc mắc được nhận được từ phía khách hàng, sau đây chúng tôi sẽ giải đáp từng câu hỏi rõ ràng hơn:
7.1 Tài khoản bị khóa 1 chiều có nhận được tiền giải ngân không?
Có thể, nếu tài khoản chỉ bị khóa chiều chuyển tiền đi nhưng vẫn cho phép nhận tiền.
Tuy nhiên, việc khoản vay có được giải ngân vào tài khoản này hay không còn phụ thuộc vào chính sách của từng ngân hàng hoặc tổ chức cho vay. Một số đơn vị có thể yêu cầu tài khoản nhận tiền phải hoạt động bình thường và không bị hạn chế giao dịch.
Vì vậy, bạn cần kiểm tra lại với ngân hàng cho vay để đảm bảo họ chấp nhận giải ngân vào tài khoản chỉ nhận được tiền.
7.2 Nếu tài khoản bị khóa do nợ quá hạn, mất thời gian bao lâu để được mở lại?
Thông thường, sau khi tất toán khoản nợ, sau từ 3-5 ngày làm việc tài khoản sẽ được mở lại. Tuy nhiên, lịch sử nợ xấu trên CIC có thể lưu lại từ 1 đến 5 năm tùy từng nhóm nợ.
7.3 Số tiền trong tài khoản có bị mất khi bị khóa hay không?
Không, toàn bộ số tiền trong tài khoản bị khóa sẽ được ngân hàng bảo mật an toàn. Khách hàng vẫn có quyền đối với số tiền hợp pháp trong tài khoản. Tuy nhiên, khả năng rút, chuyển hoặc sử dụng số tiền đó sẽ phụ thuộc vào nguyên nhân và phạm vi hạn chế giao dịch.
Nếu tài khoản bị đóng, khách hàng có thể liên hệ ngân hàng để được hướng dẫn xử lý số dư còn lại theo quy định.
Trường hợp tài khoản bị phong tỏa theo yêu cầu của cơ quan có thẩm quyền, việc sử dụng số tiền sẽ phụ thuộc vào quyết định và quy định pháp luật liên quan.
7.4 Tài khoản bị khóa có phải là nợ xấu không?
Không. Tài khoản ngân hàng bị khóa không đồng nghĩa với nợ xấu. Đây là hai vấn đề khác nhau:
- Tài khoản bị khóa liên quan đến trạng thái hoạt động hoặc khả năng thực hiện giao dịch của tài khoản ngân hàng.
- Nợ xấu liên quan đến lịch sử thanh toán và tình trạng các khoản vay của khách hàng.
Tài khoản có thể bị khóa vì nhiều nguyên nhân như nhập sai mật khẩu, chưa cập nhật thông tin định danh, yêu cầu bảo mật hoặc giao dịch cần xác minh.
7.5 Tài khoản bị khóa có làm gián đoạn quá trình thanh toán khoản vay hay không?
Có thể. Nếu tài khoản bị khóa là tài khoản đang dùng để trích nợ hoặc thanh toán khoản vay, việc trả nợ có thể bị gián đoạn.
Để tránh phát sinh khoản thanh toán chậm, người vay nên chủ động liên hệ với ngân hàng hoặc tổ chức cho vay để được hướng dẫn phương thức thanh toán khác.
Quan trọng nhất là người vay cần đảm bảo khoản thanh toán được thực hiện đúng hạn và đúng thông tin, ngay cả khi tài khoản ngân hàng chính đang bị khóa.
>>> Xem thêm: Làm cách nào để thanh toán khoản vay tại Tima?
8. Lời kết
Tài khoản ngân hàng bị khóa có vay được không? Câu trả lời phụ thuộc vào nguyên nhân tài khoản bị khóa, lịch sử tín dụng, khả năng trả nợ và chính sách xét duyệt của từng ngân hàng hoặc tổ chức cho vay.
Nếu tài khoản chỉ bị khóa tạm thời do nhập sai mật khẩu, chưa cập nhật thông tin định danh, xác thực sinh trắc học hoặc vấn đề bảo mật, khách hàng có thể khắc phục và tiếp tục đăng ký vay khi đáp ứng đủ điều kiện.
Ngược lại, nếu tài khoản bị hạn chế do vấn đề pháp lý, giao dịch cần xác minh hoặc người vay đang có nợ quá hạn, hồ sơ vay có thể được xem xét chặt chẽ hơn.
Vì vậy, trước khi đăng ký khoản vay, bạn nên xác định chính xác nguyên nhân tài khoản bị khóa, kiểm tra lịch sử tín dụng và khôi phục khả năng giao dịch nếu cần. Đồng thời, hãy cập nhật đầy đủ thông tin cá nhân, bảo mật tài khoản và thanh toán các nghĩa vụ tài chính đúng hạn để hạn chế những vấn đề có thể ảnh hưởng đến quá trình vay vốn.