CCCD hết hạn khi đang vay tiền có sao không?
CCCD hết hạn khi đang vay tiền có sao không? Đây là thắc mắc của nhiều người khi giấy tờ tùy thân hết hiệu lực trong thời gian trả góp. Liệu hợp đồng vay có bị ảnh hưởng, giao dịch ngân hàng có bị gián đoạn hoặc phát sinh nợ xấu? Bài viết dưới đây sẽ giải đáp chi tiết những rủi ro có thể gặp phải và hướng dẫn cách xử lý khi CCCD hết hạn để đảm bảo quá trình thanh toán khoản vay diễn ra thuận lợi.
>>> Bạn cần vay tiền gấp? Đăng ký vay ngay tại đây:
1.Vai trò của CCCD trong quá trình vay vốn
Trước khi đi tìm đáp án cho câu hỏi CCCD hết hạn khi đang vay tiền có sao không? Chúng ta cần hiểu rõ vai trò của CCCD trong toàn bộ chu kỳ vay vốn, từ lúc đăng ký đến lúc tất toán hợp đồng.
1.1. CCCD giúp xác minh danh tính khi đăng ký vay
Theo Luật Căn cước 2023 và các quy định liên quan, CCCD hoặc thẻ căn cước còn giá trị sử dụng là một trong những giấy tờ được dùng để xác minh thông tin khách hàng khi đăng ký vay vốn.
Việc xác minh danh tính giúp ngân hàng và tổ chức tín dụng:
- Xác thực người vay: Đối chiếu thông tin cá nhân, hạn chế nguy cơ giả mạo danh tính và gian lận tín dụng.
- Thẩm định hồ sơ vay: Kiểm tra thông tin khách hàng, hỗ trợ tra cứu lịch sử tín dụng tại Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) theo quy định.
- Hoàn thiện hợp đồng vay: Đảm bảo thông tin người vay chính xác, phục vụ việc ký kết và quản lý hợp đồng tín dụng.
Đối với hình thức vay tiền online, thông tin trên CCCD hoặc thẻ căn cước còn có thể được sử dụng trong quy trình định danh khách hàng điện tử (eKYC), tùy theo quy định và phương thức xác thực của từng đơn vị cho vay.
1.2. Vai trò của CCCD trong quá trình trả nợ
Sau khi khoản vay được giải ngân, CCCD vẫn có vai trò xác minh danh tính khi khách hàng thực hiện các thủ tục liên quan đến hợp đồng tín dụng.
Một số trường hợp có thể cần đối chiếu hoặc cập nhật giấy tờ tùy thân gồm:
- Điều chỉnh khoản vay: Đề nghị gia hạn, thay đổi kỳ hạn hoặc đăng ký khoản vay bổ sung.
- Cập nhật hồ sơ khách hàng: Thay đổi thông tin cá nhân hoặc bổ sung giấy tờ theo yêu cầu của đơn vị cho vay.
- Tất toán và giải chấp: Xác minh danh tính khi hoàn tất nghĩa vụ trả nợ hoặc thực hiện thủ tục giải chấp tài sản bảo đảm, nếu có.
Do đó, người vay nên chủ động cấp đổi CCCD trước khi hết hạn để hạn chế gián đoạn trong quá trình thực hiện hợp đồng.
2. CCCD hết hạn khi đang vay tiền có sao không?
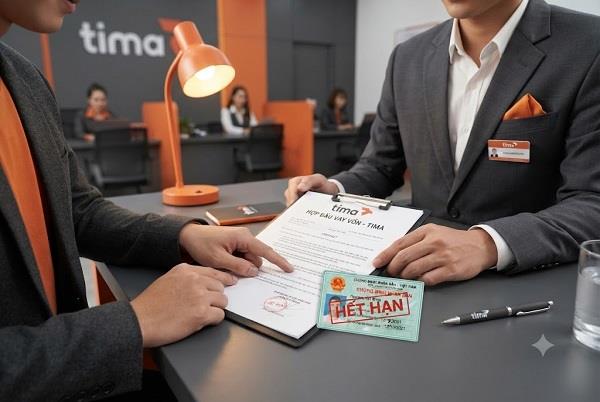
CCCD hết hạn khi đang vay tiền không khiến hợp đồng vay tự động vô hiệu hoặc bị hủy bỏ. Tuy nhiên, người vay có thể gặp khó khăn khi thực hiện giao dịch ngân hàng, cập nhật hồ sơ hoặc thay đổi thông tin khoản vay.
Theo Điều 463 và Điều 466 Bộ luật Dân sự 2015, hợp đồng vay xác lập nghĩa vụ hoàn trả tài sản của bên vay. Vì vậy, khi CCCD hết hạn, người vay vẫn phải thanh toán đầy đủ nợ gốc và lãi theo hợp đồng đã ký. Việc giấy tờ tùy thân hết hiệu lực không phải là căn cứ để miễn nghĩa vụ trả nợ.
Ảnh hưởng đáng chú ý nhất liên quan đến tài khoản thanh toán. Theo khoản 3 Điều 19 Thông tư 17/2024/TT-NHNN của Ngân hàng Nhà nước, ngân hàng phải tạm dừng giao dịch thanh toán, rút tiền trên tài khoản khi giấy tờ tùy thân của khách hàng hết hiệu lực hoặc hết thời hạn sử dụng.
Điều này có thể gây gián đoạn giao dịch và ảnh hưởng đến việc trả nợ đúng hạn nếu khách hàng sử dụng tài khoản ngân hàng chưa cập nhật thông tin.
Ngoài ra, khi đề nghị gia hạn khoản vay, điều chỉnh hợp đồng hoặc tất toán, khách hàng có thể được yêu cầu bổ sung giấy tờ tùy thân hợp lệ để xác minh danh tính.
3. Những ảnh hưởng cụ thể khi CCCD hết hạn khi đang vay tiền
CCCD hết hạn khi đang vay tiền mặc dù không khiến hợp đồng vay vô hiệu lực ngay lập tức, nhưng sẽ gây ra nhiều ảnh hưởng nghiêm trọng đến quá trình sử dụng khoản vay như sau:
3.1. Gián đoạn giao dịch thanh toán, chuyển khoản và rút tiền
Theo khoản 3 Điều 19 Thông tư 17/2024/TT-NHNN, ngân hàng phải tạm dừng giao dịch thanh toán và rút tiền trên tài khoản khi giấy tờ tùy thân của khách hàng hết hiệu lực.
Điều này có thể khiến người vay không thực hiện được một số giao dịch như:
- Chuyển khoản qua Mobile Banking hoặc Internet Banking.
- Rút tiền tại ATM hoặc quầy giao dịch.
- Thanh toán khoản vay định kỳ từ tài khoản bị hạn chế giao dịch.
Việc tạm dừng giao dịch không đồng nghĩa với đóng tài khoản hoặc mất tiền. Khách hàng cần cập nhật giấy tờ tùy thân hợp lệ để ngân hàng kiểm tra và khôi phục giao dịch theo quy định.
3.2. Gặp khó khăn khi đăng ký khoản vay mới
CCCD hết hạn có thể khiến hồ sơ vay mới chưa đáp ứng yêu cầu xác minh danh tính của ngân hàng hoặc tổ chức tín dụng.
Đối với cả hình thức vay trực tiếp và vay tiền online, khách hàng thường phải cung cấp giấy tờ tùy thân hợp lệ để hoàn tất quy trình định danh (KYC/eKYC).
Nếu giấy tờ đã hết hiệu lực, đơn vị cho vay có thể yêu cầu cập nhật thông tin trước khi tiếp tục thẩm định. Điều này khiến quá trình xét duyệt khoản vay bị kéo dài hoặc hồ sơ chưa được tiếp nhận.
3.3. Ảnh hưởng đến việc gia hạn và cơ cấu lại khoản vay
Khi đề nghị gia hạn thời gian trả nợ, cơ cấu lại thời hạn trả nợ hoặc nâng hạn mức vay, khách hàng có thể phải xác minh lại danh tính.
Nếu CCCD hết hạn, ngân hàng hoặc tổ chức tín dụng có thể yêu cầu bổ sung giấy tờ hợp lệ trước khi hoàn tất thủ tục.
Việc chậm cập nhật thông tin có thể ảnh hưởng đến tiến độ xử lý hồ sơ, đặc biệt khi khoản vay sắp đến hạn thanh toán. Tuy nhiên, việc gia hạn hoặc cơ cấu lại khoản vay còn phụ thuộc vào điều kiện và quyết định của đơn vị cho vay, không chỉ riêng tình trạng CCCD.
3.4. Nguy cơ chậm trả nợ, ảnh hưởng lịch sử tín dụng
Một rủi ro khi CCCD hết hạn là tài khoản ngân hàng bị hạn chế giao dịch, khiến người vay không thể thanh toán khoản trả góp đúng hạn qua kênh thông thường.
Nếu không chủ động xử lý, người vay có thể gặp những hậu quả sau:
- Phát sinh lãi chậm trả hoặc lãi quá hạn theo hợp đồng và quy định pháp luật.
- Khoản vay bị ghi nhận quá hạn, ảnh hưởng đến lịch sử tín dụng tại Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC).
- Gặp khó khăn khi đăng ký khoản vay mới trong tương lai.
Lưu ý, chậm trả nợ không đồng nghĩa với lập tức bị xếp vào nhóm nợ xấu. Việc phân loại nợ phụ thuộc vào thời gian quá hạn và các tiêu chí theo quy định.
Để hạn chế rủi ro, người vay nên theo dõi lịch trả nợ, cập nhật CCCD kịp thời và liên hệ đơn vị cho vay để được hướng dẫn phương thức thanh toán phù hợp.
4. Người vay cần làm gì khi CCCD hết hạn nhưng đang có khoản vay
CCCD hết hạn khi đang vay tiền có sao không? Để tránh những rắc rối không đáng có, người vay nên chủ động thực hiện các bước sau khi phát hiện CCCD sắp hoặc đã hết hạn trong thời gian đang có khoản vay.
Bước 1: Thực hiện thủ tục cấp đổi thẻ căn cước
Khi CCCD hết hạn, người vay cần sớm thực hiện thủ tục cấp đổi sang thẻ căn cước theo Luật Căn cước 2023 và các quy định hiện hành.
Theo hướng dẫn của Bộ Công an, công dân có thể đăng ký cấp đổi thẻ bằng hai cách:
- Trực tiếp: Đến Công an cấp xã hoặc bộ phận một cửa cấp xã có triển khai tiếp nhận hồ sơ căn cước, không phụ thuộc nơi cư trú.
- Trực tuyến một phần: Đăng ký thời gian, địa điểm thực hiện thủ tục qua Cổng Dịch vụ công quốc gia hoặc ứng dụng VNeID.
Khi làm thủ tục, người dân cung cấp thông tin định danh để cán bộ đối chiếu với Cơ sở dữ liệu quốc gia về dân cư, đồng thời thực hiện thu nhận thông tin sinh trắc học theo quy định. Không bắt buộc xuất trình sổ hộ khẩu giấy đối với trường hợp thông tin đã đầy đủ trên hệ thống.
Sau khi hoàn tất hồ sơ, người dân được cấp giấy hẹn trả kết quả. Thời hạn giải quyết thủ tục cấp đổi thẻ căn cước không quá 7 ngày làm việc kể từ khi tiếp nhận hồ sơ hợp lệ.
Trong thời gian chờ cấp thẻ mới, người vay nên liên hệ ngân hàng hoặc tổ chức tín dụng để hỏi về việc sử dụng căn cước điện tử trên VNeID hoặc phương thức xác minh khác được chấp nhận. Giấy hẹn cấp thẻ không mặc nhiên thay thế giấy tờ tùy thân hợp lệ trong giao dịch ngân hàng.
Bước 2: Thông báo và cập nhật thông tin CCCD mới với ngân hàng/công ty tài chính
Sau khi nhận thẻ căn cước mới, người vay cần liên hệ ngân hàng hoặc công ty tài chính đang quản lý khoản vay để cập nhật thông tin định danh.
Tùy quy định của từng đơn vị, khách hàng có thể thực hiện trực tiếp tại quầy giao dịch hoặc qua ứng dụng ngân hàng. Việc cập nhật CCCD mới giúp:
- Đảm bảo thông tin cá nhân khớp với hồ sơ tín dụng.
- Hạn chế gián đoạn giao dịch thanh toán và trả góp hằng tháng.
- Thuận tiện khi tất toán, gia hạn hoặc đăng ký khoản vay mới.
Nếu đang chờ cấp thẻ, người vay nên thông báo tình trạng giấy tờ và hỏi đơn vị cho vay về phương án xác minh phù hợp.
Bước 3: Kiểm tra tài khoản ngân hàng và lịch trả nợ
Sau khi cập nhật CCCD, người vay cần kiểm tra lại tài khoản ngân hàng và tình trạng khoản vay để đảm bảo các giao dịch diễn ra bình thường.
Cụ thể, cần chú ý:
- Tài khoản ngân hàng: Kiểm tra khả năng chuyển khoản, rút tiền và thanh toán trên Mobile Banking.
- Lịch trả nợ: Đối chiếu số tiền phải trả, ngày đến hạn và các khoản thanh toán đã thực hiện.
- Lịch sử tín dụng: Tra cứu thông tin khoản vay trên CIC khi cần để phát hiện sai sót hoặc khoản nợ quá hạn.
Nếu tài khoản vẫn bị hạn chế giao dịch, hãy liên hệ ngân hàng để được hỗ trợ. Trường hợp sắp đến hạn trả nợ, người vay nên chủ động hỏi đơn vị cho vay về phương thức thanh toán thay thế để tránh phát sinh nợ quá hạn.
>>>Xem thêm: Hướng dẫn tra cứu khoản vay, hợp đồng vay nhanh chóng, chuẩn xác
5. Thủ tục đổi CCCD khi hết hạn
Để giải quyết triệt để vấn đề CCCD hết hạn khi đang vay tiền, bạn cần thực hiện theo quy trình chuẩn sau đây, đảm bảo không gây gián đoạn cho khoản vay của mình:
Bước 1: Chuẩn bị thông tin và giấy tờ
Người dân chuẩn bị CCCD hoặc thẻ căn cước cũ (nếu còn), số định danh cá nhân và thông tin cư trú. Trường hợp dữ liệu dân cư đã đầy đủ, không cần xuất trình sổ hộ khẩu giấy. Nếu thông tin chưa có hoặc cần điều chỉnh, cơ quan tiếp nhận sẽ hướng dẫn bổ sung giấy tờ phù hợp.
Bước 2: Đăng ký cấp đổi thẻ căn cước
Người dân có thể đến Công an cấp xã hoặc bộ phận một cửa cấp xã đã triển khai tiếp nhận hồ sơ, không phụ thuộc nơi cư trú. Ngoài ra, có thể sử dụng ứng dụng VNeID hoặc Cổng Dịch vụ công quốc gia để đăng ký thời gian, địa điểm làm thủ tục.
Bước 3: Xác minh và thu nhận thông tin sinh trắc học
Cán bộ tiếp nhận đối chiếu thông tin với Cơ sở dữ liệu quốc gia về dân cư, chụp ảnh khuôn mặt, thu nhận vân tay và ảnh mống mắt theo quy định. Người dân kiểm tra, ký xác nhận thông tin trên phiếu thu nhận căn cước.
Bước 4: Nhận giấy hẹn trả kết quả
Sau khi hoàn tất hồ sơ và nộp lệ phí (nếu có), người dân được cấp giấy hẹn trả kết quả. Theo quy định hiện hành, thời hạn giải quyết thủ tục cấp đổi thẻ căn cước không quá 7 ngày làm việc.
Bước 5: Nhận thẻ căn cước mới
Người dân nhận thẻ trực tiếp tại cơ quan Công an nơi tiếp nhận hồ sơ hoặc qua dịch vụ bưu chính theo yêu cầu.
Sau khi nhận thẻ, cần cập nhật thông tin với ngân hàng và tổ chức tín dụng đang có khoản vay. Đặc biệt, nếu CCCD hết hạn khi đang vay tiền, người vay nên hoàn tất thủ tục sớm để hạn chế gián đoạn giao dịch và đảm bảo thanh toán đúng hạn.
6. Những lưu ý không nên bỏ qua khi đang vay tiền CCCD hết hạn
Để hạn chế gián đoạn giao dịch và tránh phát sinh nợ quá hạn khi CCCD hết hạn khi đang vay tiền, người vay cần lưu ý những vấn đề sau:
- Chủ động cấp đổi CCCD trước khi hết hạn: Kiểm tra thời hạn trên thẻ và thực hiện cấp đổi sớm để tránh ảnh hưởng đến giao dịch ngân hàng, thanh toán khoản vay hoặc đăng ký vay mới.
- Kiểm tra điều khoản hợp đồng vay: Đọc kỹ các quy định về nghĩa vụ cập nhật giấy tờ tùy thân, thông tin cá nhân và thời hạn trả nợ.
- Thông báo khi thay đổi thông tin: Kịp thời cập nhật thẻ căn cước mới, số điện thoại hoặc địa chỉ liên hệ với ngân hàng, công ty tài chính để đảm bảo hồ sơ tín dụng chính xác.
- Chủ động phương án trả nợ: Kiểm tra hoạt động của tài khoản ngân hàng, kể cả dịch vụ trích nợ tự động. Nếu tài khoản bị hạn chế giao dịch, cần liên hệ đơn vị cho vay để được hướng dẫn thanh toán qua kênh phù hợp.
- Lưu giữ giấy tờ cấp đổi căn cước: Giữ giấy hẹn, biên nhận và các tài liệu liên quan để cung cấp khi ngân hàng hoặc tổ chức tín dụng yêu cầu xác minh thông tin.
Đặc biệt, người vay không nên chờ đến kỳ thanh toán mới kiểm tra tình trạng CCCD. Việc chủ động cập nhật giấy tờ giúp hạn chế rủi ro chậm trả và bảo vệ lịch sử tín dụng.
7. Những câu hỏi thường gặp về CCCD hết hạn khi đang vay tiền
Dưới đây là các câu hỏi phổ biến nhất mà người vay thường đặt ra khi gặp tình trạng CCCD hết hạn, bạn có thể tham khảo để có hướng xử lý tốt nhất:
7.1. Đổi CCCD mới có phải ký lại hợp đồng vay không?
Không. Việc cấp đổi CCCD không làm hợp đồng vay đã ký tự động mất hiệu lực. Thông thường, khách hàng chỉ cần cập nhật thông tin giấy tờ tùy thân với ngân hàng hoặc công ty tài chính.
Tuy nhiên, tùy quy trình của từng đơn vị và nội dung điều chỉnh, khách hàng có thể được yêu cầu ký xác nhận cập nhật thông tin hoặc bổ sung hồ sơ.
7.2. CCCD hết hạn có thể dùng hộ chiếu thay thế không?
Đối với công dân Việt Nam, hộ chiếu không mặc nhiên thay thế CCCD hoặc thẻ căn cước trong các thủ tục xác minh tài khoản thanh toán tại ngân hàng.
Theo quy định hiện hành, giấy tờ định danh được sử dụng cho công dân Việt Nam trong hoạt động này gồm thẻ CCCD, thẻ căn cước hoặc căn cước điện tử theo điều kiện áp dụng.
Nếu CCCD hết hạn nhưng chưa nhận thẻ mới, người vay nên liên hệ ngân hàng hoặc tổ chức tín dụng để được hướng dẫn phương thức xác minh phù hợp.
7.3. CCCD hết hạn có bị đưa vào nhóm nợ xấu không?
Không. CCCD hết hạn không phải là căn cứ trực tiếp để phân loại nợ xấu. Việc phân loại nợ phụ thuộc vào tình trạng khoản vay, thời gian quá hạn và các tiêu chí theo quy định của Ngân hàng Nhà nước.
Theo Thông tư 31/2024/TT-NHNN, nợ xấu thuộc các nhóm 3, 4 và 5. Vì vậy, nếu CCCD hết hạn nhưng khoản vay vẫn được thanh toán đúng hạn, việc giấy tờ hết hiệu lực không tự khiến khoản vay trở thành nợ xấu.
Ngược lại, nếu tài khoản ngân hàng bị gián đoạn khiến người vay chậm thanh toán, khoản vay có thể bị ghi nhận quá hạn và ảnh hưởng đến lịch sử tín dụng tại CIC.
8. Lời kết
CCCD hết hạn khi đang vay tiền không làm hợp đồng vay tự động mất hiệu lực, nhưng có thể gây gián đoạn giao dịch ngân hàng, ảnh hưởng đến việc thanh toán, gia hạn hoặc đăng ký khoản vay mới.
Để tránh rủi ro, người vay nên chủ động cấp đổi thẻ căn cước trước khi hết hạn, cập nhật thông tin với ngân hàng hoặc công ty tài chính và theo dõi lịch trả nợ thường xuyên. Điều này giúp đảm bảo nghĩa vụ thanh toán, hạn chế phát sinh nợ quá hạn và duy trì lịch sử tín dụng tốt.