Đóng thẻ tín dụng có ảnh hưởng đến điểm tín dụng không?
Thẻ tín dụng là công cụ thanh toán tiện lợi, giúp người dùng chủ động chi tiêu và quản lý tài chính cá nhân. Tuy nhiên, khi không còn nhu cầu sử dụng, nhiều người lựa chọn đóng thẻ để tiết kiệm chi phí và hạn chế phát sinh các khoản phí không cần thiết. Vậy đóng thẻ tín dụng có ảnh hưởng đến điểm tín dụng không? Việc đóng thẻ có thể tác động đến lịch sử tín dụng, hạn mức tín dụng và khả năng xét duyệt khoản vay trong tương lai, nhưng không phải trường hợp nào cũng khiến điểm tín dụng giảm. Hãy cùng tìm hiểu những ảnh hưởng cụ thể và cách đóng thẻ an toàn trong bài viết dưới đây.
1. Điểm tín dụng là gì? Vì sao điểm tín dụng quan trọng?
Điểm tín dụng là chỉ số phản ánh mức độ uy tín của cá nhân trong việc vay vốn và thực hiện nghĩa vụ trả nợ. Chỉ số này giúp ngân hàng và tổ chức tín dụng đánh giá lịch sử thanh toán, tình trạng dư nợ và rủi ro tín dụng của khách hàng.
Tại Việt Nam, Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) trực thuộc Ngân hàng Nhà nước Việt Nam là đơn vị thu thập, lưu trữ và cung cấp thông tin tín dụng theo quy định. Dữ liệu CIC là một trong những cơ sở để ngân hàng đánh giá hồ sơ vay vốn và cấp thẻ tín dụng.
>>>Xem thêm: CIC là gì? Hoạt động ra sao và 5 bước kiểm tra CIC cá nhân
>>> Bạn cần vay tiền gấp? Đăng ký vay ngay tại đây:
Vì sao điểm tín dụng quan trọng?
Điểm tín dụng và lịch sử tín dụng có thể ảnh hưởng đến khả năng tiếp cận các sản phẩm tài chính, cụ thể:
- Vay mua nhà, mua ô tô: Hồ sơ tín dụng tốt giúp tăng khả năng đáp ứng điều kiện xét duyệt khoản vay.
- Mở thẻ tín dụng: Ngân hàng xem xét lịch sử tín dụng trước khi quyết định cấp thẻ hoặc điều chỉnh hạn mức.
- Vay tín chấp: Lịch sử trả nợ là một trong những yếu tố được sử dụng để đánh giá rủi ro.
- Điều kiện vay vốn: Hồ sơ tín dụng tích cực có thể tạo thuận lợi khi xét duyệt, nhưng không bảo đảm khách hàng được hưởng lãi suất thấp.
Vì vậy, trước khi đóng thẻ tín dụng, bạn nên kiểm tra tình trạng dư nợ và lịch sử thanh toán để hạn chế những ảnh hưởng không mong muốn đến hồ sơ tín dụng.
2. Các yếu tố ảnh hưởng đến điểm tín dụng bạn cần nắm rõ
Để hiểu rõ tại sao đóng thẻ lại ảnh hưởng đến điểm tín dụng, bạn cần nắm được các thành phần cấu tạo nên điểm số này. Theo mô hình chấm điểm phổ biến, điểm tín dụng thường được tính dựa trên năm yếu tố:
2.1. Lịch sử thanh toán khoản vay (35%)
Lịch sử thanh toán phản ánh việc người vay có thực hiện nghĩa vụ trả nợ đúng hạn hay không. Đây là yếu tố chiếm tỷ trọng lớn nhất trong mô hình FICO.
Các thông tin thường được xem xét gồm:
- Thanh toán dư nợ thẻ tín dụng đúng hạn.
- Tình trạng nợ quá hạn và số lần chậm thanh toán.
- Mức độ nghiêm trọng của các khoản nợ quá hạn.
Nếu đã thanh toán đầy đủ dư nợ, việc đóng thẻ thường không trực tiếp tạo ra lịch sử thanh toán xấu. Tuy nhiên, những khoản nợ quá hạn phát sinh trước đó vẫn có thể được lưu trong hồ sơ tín dụng theo quy định.
2.2 Dư nợ hiện tại và tỷ lệ sử dụng hạn mức (30%)
Đây là yếu tố bị ảnh hưởng trực tiếp và rõ rệt nhất khi bạn đóng thẻ. Tỷ lệ này được tính bằng tổng dư nợ hiện tại chia cho tổng hạn mức tín dụng khả dụng. So sánh giữa số tiền đang nợ và tổng hạn mức tín dụng được cấp.
>>>Xem thêm: Hạn mức tín dụng: Cách thay đổi hạn mức thẻ tín dụng
2.3 Thời gian sử dụng tín dụng (15%)
Thời gian sử dụng tín dụng phản ánh độ dài lịch sử vay vốn và quản lý các tài khoản tín dụng của cá nhân. Trong một số mô hình chấm điểm, lịch sử tín dụng lâu dài và ổn định có thể là yếu tố tích cực.
Khi đóng thẻ tín dụng lâu năm, ảnh hưởng đến điểm số phụ thuộc vào cách mô hình tính tuổi tài khoản. Chẳng hạn, trong mô hình FICO, tài khoản đã đóng và vẫn còn trên báo cáo tín dụng có thể tiếp tục được tính vào độ dài lịch sử tín dụng.
Vì vậy, đóng thẻ tín dụng lâu năm không đồng nghĩa với việc điểm tín dụng giảm ngay lập tức.
2.4 Cơ cấu tín dụng (10%)
Cơ cấu tín dụng thể hiện những loại hình tín dụng mà cá nhân đang sử dụng, chẳng hạn:
- Thẻ tín dụng.
- Vay tín chấp.
- Vay mua ô tô trả góp.
- Vay mua nhà có tài sản bảo đảm.
Việc quản lý tốt nhiều loại hình tín dụng có thể được đánh giá tích cực trong một số mô hình chấm điểm.
Nếu đóng thẻ tín dụng duy nhất, cơ cấu tài khoản tín dụng có thể thay đổi. Tuy nhiên, điều này không đồng nghĩa với việc người vay chắc chắn bị giảm điểm.
2.5 Tín dụng mới (10%)
Yếu tố này liên quan đến các tài khoản tín dụng mới được mở và hoạt động kiểm tra hồ sơ phục vụ xét duyệt tín dụng.
Đóng thẻ tín dụng không trực tiếp làm phát sinh một khoản vay mới. Tuy nhiên, nếu đăng ký thẻ khác ngay sau khi đóng thẻ cũ, hoạt động xét duyệt và mở tài khoản có thể tác động đến điểm tín dụng, tùy theo mô hình được sử dụng.
Do đó, bạn nên cân nhắc nhu cầu thực tế trước khi đăng ký thêm thẻ hoặc khoản vay mới.
3. Đóng thẻ tín dụng có ảnh hưởng đến điểm tín dụng không?
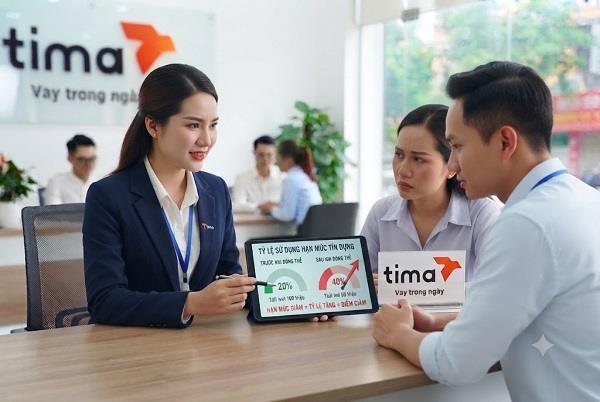
Đóng thẻ tín dụng có thể ảnh hưởng đến điểm tín dụng, nhưng không phải trường hợp nào cũng khiến điểm số giảm. Mức độ ảnh hưởng phụ thuộc vào tổng hạn mức còn lại, dư nợ hiện tại, lịch sử thanh toán và phương pháp chấm điểm của từng tổ chức.
Khi đóng thẻ, tổng hạn mức tín dụng có thể giảm. Nếu bạn vẫn còn dư nợ trên những thẻ khác, tỷ lệ sử dụng hạn mức sẽ tăng. Sự thay đổi này có thể tác động đến điểm tín dụng trong một số mô hình chấm điểm.
Ngược lại, nếu không có dư nợ quá hạn, đã hoàn tất nghĩa vụ thanh toán và duy trì lịch sử trả nợ tốt, việc đóng thẻ không tự động khiến hồ sơ tín dụng bị đánh giá xấu.
Đặc biệt, đóng thẻ tín dụng không đồng nghĩa với phát sinh nợ xấu. Nợ xấu liên quan đến việc phân loại khoản nợ theo quy định, không đơn thuần xuất phát từ hành động đóng thẻ.
4. Những tác động của việc đóng thẻ tín dụng có ảnh hưởng đến điểm tín dụng
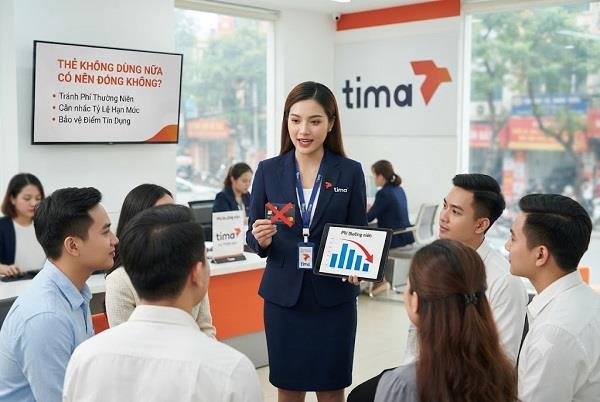
Tại sao trước khi đóng thẻ tín dụng, nhiều người phải đưa ra sự lựa chọn và cân nhắc kỹ lưỡng. Bởi vì việc đóng thẻ tín dụng không chỉ đơn giản là ngừng sử dụng một công cụ chi tiêu, mà nó làm thay đổi nhiều chỉ số quan trọng trong hồ sơ tín dụng của bạn. Dưới đây là 3 tác động chính mà bạn cần nắm rõ
4.1 Làm tăng đột biến tỷ lệ sử dụng hạn mức tín dụng
Đóng thẻ tín dụng có thể làm tăng tỷ lệ sử dụng hạn mức nếu tổng hạn mức giảm trong khi dư nợ ở các thẻ còn lại không thay đổi.
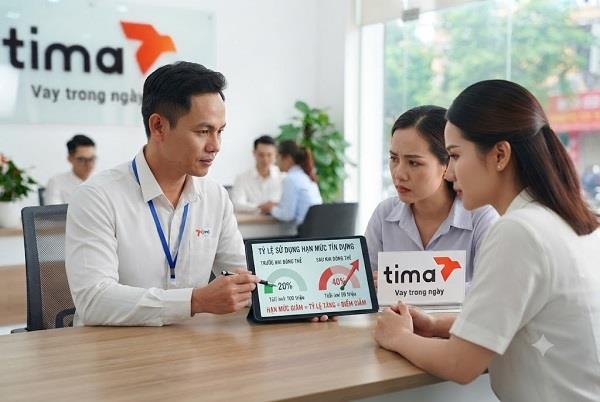
Tỷ lệ sử dụng hạn mức tín dụng được tính bằng tổng dư nợ thẻ tín dụng chia cho tổng hạn mức được cấp.
Ví dụ: Bạn đang sở hữu hai thẻ tín dụng với tổng hạn mức 100 triệu đồng, trong đó:
- Thẻ A: Hạn mức 60 triệu đồng, không có dư nợ.
- Thẻ B: Hạn mức 40 triệu đồng, dư nợ 20 triệu đồng.
Trước khi đóng thẻ A, tỷ lệ sử dụng hạn mức là 20%. Sau khi đóng thẻ A, tổng hạn mức giảm còn 40 triệu đồng, khiến tỷ lệ sử dụng tăng lên 50%.
Trong các mô hình chấm điểm có xem xét tỷ lệ sử dụng hạn mức, sự thay đổi này có thể ảnh hưởng đến điểm tín dụng. Vì vậy, nếu đang có dư nợ trên nhiều thẻ, bạn nên cân nhắc thanh toán bớt dư nợ trước khi đóng một thẻ có hạn mức lớn.
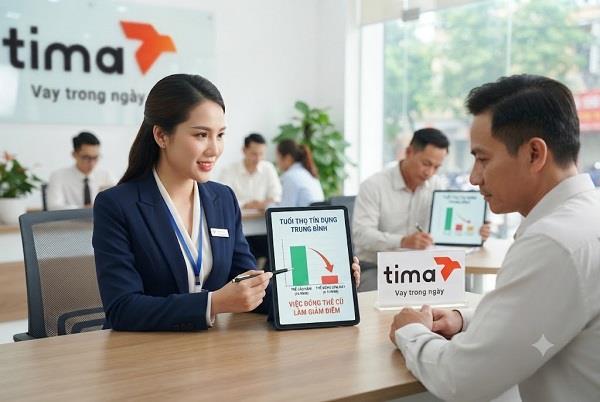
4.2 Làm giảm tuổi thọ trung bình của các tài khoản tín dụng
Thời gian sử dụng tín dụng là một trong những yếu tố phản ánh kinh nghiệm quản lý khoản vay và mức độ ổn định của hồ sơ tín dụng.
Đóng thẻ tín dụng lâu năm có thể ảnh hưởng đến độ dài lịch sử tín dụng, nhưng không nhất thiết khiến điểm tín dụng giảm ngay. Trong một số mô hình chấm điểm như FICO, tài khoản đã đóng vẫn có thể tiếp tục được tính vào lịch sử tín dụng nếu thông tin còn được lưu trên báo cáo.
Tác động thực tế phụ thuộc vào phương pháp tính điểm và thời gian lưu trữ thông tin của từng hệ thống. Do đó, nếu thẻ tín dụng đã được sử dụng trong nhiều năm, không phát sinh phí cao và có lịch sử thanh toán tốt, bạn nên cân nhắc trước khi đóng.
4.3 Mất đi các quyền lợi tích lũy
Bên cạnh những thay đổi trong hồ sơ tín dụng, đóng thẻ còn có thể khiến chủ thẻ mất các quyền lợi chưa sử dụng.
Một số quyền lợi phổ biến gồm:
- Điểm thưởng tích lũy: Điểm đổi quà hoặc ưu đãi có thể hết hiệu lực khi tài khoản thẻ được đóng.
- Tiền hoàn (cashback): Khoản hoàn tiền chưa được ghi nhận hoặc chưa đủ điều kiện nhận có thể bị ảnh hưởng.
- Ưu đãi đối tác: Các chương trình giảm giá, tích điểm hoặc ưu đãi dành riêng cho chủ thẻ có thể không còn áp dụng.
Các quyền lợi này phụ thuộc vào điều khoản và chính sách của từng ngân hàng phát hành thẻ.
Lưu ý, việc mất điểm thưởng hoặc ưu đãi không trực tiếp làm giảm điểm tín dụng, nhưng có thể khiến bạn mất đi lợi ích tài chính đáng kể. Trước khi đóng thẻ, hãy kiểm tra điểm thưởng, tiền hoàn và các ưu đãi còn hiệu lực để tránh bỏ lỡ quyền lợi.
5. Những trường hợp nên đóng thẻ tín dụng
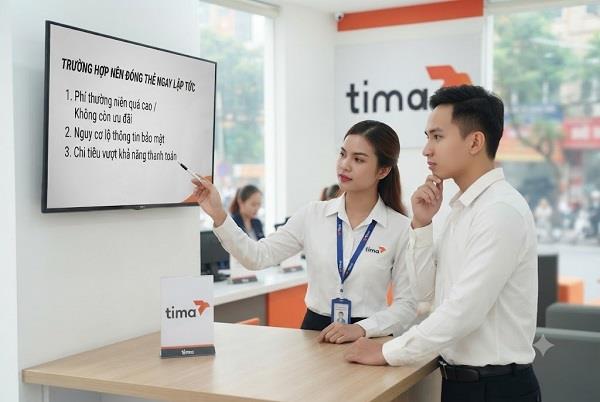
Không phải lúc nào giữ thẻ cũng có lợi. Dưới đây là những trường hợp đóng thẻ lại là quyết định tài chính đúng đắn hơn.
5.1. Thẻ mới mở nhưng ít sử dụng
Nếu thẻ tín dụng mới được mở trong thời gian ngắn nhưng không còn phù hợp với nhu cầu chi tiêu, bạn có thể cân nhắc đóng thẻ.
Việc đóng một thẻ mới không nhất thiết làm thay đổi lớn độ dài lịch sử tín dụng. Tuy nhiên, tổng hạn mức tín dụng và cơ cấu tài khoản vẫn có thể bị ảnh hưởng.
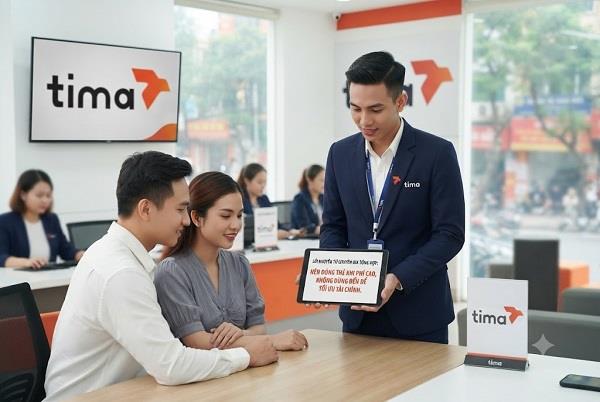
5.2. Phí thường niên cao hơn lợi ích nhận được
Một số thẻ tín dụng có phí thường niên cao nhưng quyền lợi hoàn tiền, tích điểm hoặc ưu đãi không còn phù hợp với nhu cầu sử dụng.
Nếu chi phí duy trì thẻ lớn hơn lợi ích thực tế, đóng thẻ có thể giúp tiết kiệm khoản phí không cần thiết.
5.3. Đang sở hữu nhiều thẻ tín dụng khác
Nếu sở hữu nhiều thẻ tín dụng và không có nhu cầu sử dụng tất cả, bạn có thể cân nhắc đóng những thẻ ít dùng.
Việc đóng bớt thẻ giúp đơn giản hóa quá trình quản lý tài chính, theo dõi sao kê và kiểm soát thời hạn thanh toán. Tuy nhiên, cần kiểm tra tổng hạn mức còn lại và dư nợ hiện tại. Nếu tỷ lệ sử dụng hạn mức tăng mạnh sau khi đóng thẻ, điểm tín dụng có thể bị ảnh hưởng trong các mô hình chấm điểm có tính đến yếu tố này.
5.4. Khó kiểm soát chi tiêu bằng thẻ tín dụng
Thẻ tín dụng cho phép người dùng chi tiêu trước và thanh toán sau. Tuy nhiên, nếu không quản lý hợp lý, việc sử dụng thẻ có thể khiến dư nợ tăng cao, phát sinh lãi và các khoản phí ngoài dự kiến.
Đặc biệt, nếu thường xuyên quên thanh toán nợ thẻ tín dụng, bạn có thể phải chịu phí trả chậm và ảnh hưởng đến lịch sử tín dụng. Trong trường hợp khó kiểm soát chi tiêu hoặc thường xuyên vượt ngân sách, đóng bớt thẻ tín dụng có thể là giải pháp giúp hạn chế các khoản chi không cần thiết.
Tuy nhiên, trước khi đóng thẻ, bạn cần thanh toán đầy đủ dư nợ và các khoản phí phát sinh theo quy định của ngân hàng để tránh ảnh hưởng đến hồ sơ tín dụng.
5.5. Chính sách thẻ thay đổi, không còn phù hợp
Ngân hàng có thể điều chỉnh phí thường niên, chương trình hoàn tiền, tỷ lệ tích điểm hoặc điều kiện hưởng ưu đãi theo từng thời kỳ.
Nếu những thay đổi này khiến thẻ không còn đáp ứng nhu cầu, bạn có thể cân nhắc chuyển đổi hoặc đóng thẻ.
5.6. Không còn nhu cầu sử dụng thẻ tín dụng
Nếu không còn nhu cầu chi tiêu bằng thẻ tín dụng, bạn có thể cân nhắc đóng những thẻ không cần thiết để giảm chi phí duy trì và đơn giản hóa việc quản lý tài khoản.
Tuy nhiên, không nên quyết định đóng thẻ chỉ vì đang có điểm tín dụng cao. Điểm tín dụng tốt không bảo đảm rằng việc đóng thẻ sẽ chỉ làm giảm điểm nhẹ hoặc điểm số sẽ nhanh chóng phục hồi.
Trường hợp dự định vay mua nhà, vay mua ô tô hoặc đăng ký khoản vay mới trong thời gian gần, bạn nên xem xét kỹ tác động của việc đóng thẻ đến hồ sơ tín dụng.
6. Những trường hợp không nên đóng thẻ tín dụng
Trong một số tình huống, việc duy trì thẻ có thể phù hợp hơn với nhu cầu tài chính hiện tại, đặc biệt khi bạn đang chuẩn bị vay vốn hoặc sở hữu thẻ có hạn mức lớn.
6.1. Thẻ tín dụng đầu tiên hoặc đã sử dụng lâu năm
Thẻ tín dụng đầu tiên thường gắn với lịch sử sử dụng tín dụng lâu nhất của mỗi cá nhân. Nếu duy trì thanh toán đúng hạn, tài khoản này có thể góp phần tạo nên lịch sử tín dụng ổn định.
Việc đóng thẻ lâu năm có thể ảnh hưởng đến độ dài lịch sử tín dụng trong một số mô hình chấm điểm. Tuy nhiên, tác động không nhất thiết xảy ra ngay vì tài khoản đã đóng vẫn có thể tiếp tục được ghi nhận trên báo cáo tín dụng.
Nếu thẻ không có phí thường niên, có lịch sử thanh toán tốt và không gây khó khăn trong quản lý chi tiêu, bạn có thể cân nhắc tiếp tục duy trì.
6.2. Thẻ có hạn mức tín dụng lớn
Đóng thẻ có hạn mức lớn có thể khiến tỷ lệ sử dụng hạn mức tín dụng tăng đáng kể, từ đó ảnh hưởng đến điểm tín dụng.
Ví dụ: Bạn sở hữu hai thẻ tín dụng với tổng hạn mức 100 triệu đồng, trong đó một thẻ có hạn mức 80 triệu đồng. Nếu đóng thẻ này, tổng hạn mức còn lại chỉ là 20 triệu đồng.
Trong trường hợp đang có dư nợ ở thẻ còn lại, tỷ lệ sử dụng hạn mức sẽ tăng dù số tiền nợ không thay đổi.
Vì vậy, trước khi đóng thẻ có hạn mức lớn, bạn nên kiểm tra tổng dư nợ và hạn mức còn lại để tránh làm thay đổi đáng kể tỷ lệ sử dụng tín dụng.
6.3. Chỉ sở hữu một hoặc hai thẻ tín dụng
Nếu chỉ có một hoặc hai thẻ tín dụng, việc đóng một thẻ có thể làm giảm đáng kể tổng hạn mức và số lượng tài khoản tín dụng đang hoạt động.
Điều này có thể ảnh hưởng đến cơ cấu hồ sơ tín dụng, đặc biệt khi bạn vẫn còn dư nợ trên thẻ còn lại.
Tuy nhiên, số lượng thẻ ít không đồng nghĩa với điểm tín dụng thấp. Ngân hàng còn xem xét lịch sử thanh toán, tình trạng dư nợ và khả năng trả nợ của khách hàng.
Nếu thẻ đang sử dụng không phát sinh chi phí đáng kể và vẫn đáp ứng nhu cầu, bạn có thể cân nhắc duy trì thay vì đóng ngay.
6.4. Đang chuẩn bị vay mua nhà, mua ô tô hoặc vay vốn lớn
Nếu có kế hoạch vay mua nhà, mua ô tô hoặc đăng ký khoản vay lớn trong thời gian tới, bạn nên hạn chế những thay đổi không cần thiết đối với hồ sơ tín dụng.
Việc đóng thẻ ngay trước thời điểm xét duyệt có thể khiến tổng hạn mức giảm và tỷ lệ sử dụng tín dụng tăng. Điều này có khả năng ảnh hưởng đến kết quả đánh giá của ngân hàng, tùy theo tiêu chí xét duyệt.
Ngoài điểm tín dụng, ngân hàng còn xem xét thu nhập, khả năng trả nợ, dư nợ hiện tại và lịch sử thanh toán của người vay.
Vì vậy, nếu không có lý do cấp thiết, bạn nên cân nhắc hoãn đóng thẻ cho đến khi hoàn tất quá trình xét duyệt khoản vay, đồng thời trao đổi với ngân hàng nếu cần thiết.
>>>Xem thêm: Kinh nghiệm vay mua ô tô trả góp thành công và những điều cần lưu ý
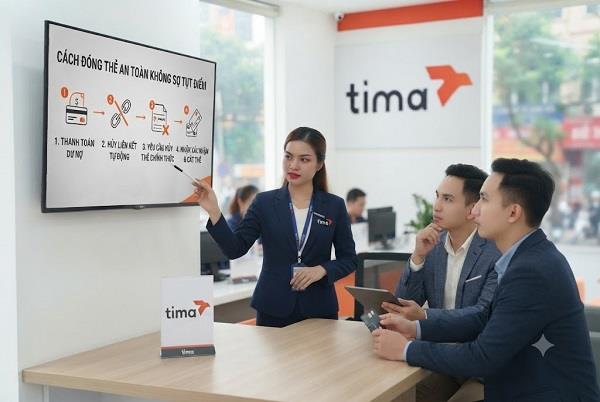
7. Hướng dẫn quy trình đóng thẻ đúng cách, an toàn
Nếu bạn đã cân nhắc kỹ lưỡng và quyết định đóng thẻ tín dụng, hãy tuân thủ quy trình chuẩn dưới đây để tránh những khoản phí phát sinh ẩn giấu hoặc rủi ro nợ xấu kỹ thuật:
Bước 1: Thanh toán toàn bộ dư nợ thẻ tín dụng
Trước khi yêu cầu đóng thẻ, bạn nên kiểm tra và thanh toán toàn bộ nghĩa vụ tài chính còn tồn tại.
Các khoản cần rà soát gồm:
- Dư nợ gốc từ những giao dịch đã thực hiện.
- Lãi và phí phát sinh chưa thanh toán.
- Các giao dịch đang chờ xử lý hoặc chưa lên sao kê.
- Khoản trả góp còn lại, nếu có.
Nếu chưa nắm rõ phương thức tất toán, bạn có thể tham khảo cách thanh toán dư nợ thẻ tín dụng để lựa chọn hình thức phù hợp. Sau khi thanh toán, hãy kiểm tra lại với ngân hàng để xác nhận các nghĩa vụ còn tồn tại trước khi đóng thẻ.
Sau khi thanh toán, bạn nên liên hệ ngân hàng để xác nhận số tiền cần tất toán và kiểm tra xem có khoản phí nào tiếp tục phát sinh hay không.
Lưu ý: Việc đóng thẻ không đồng nghĩa với xóa dư nợ. Nếu còn nghĩa vụ thanh toán, bạn vẫn phải thực hiện theo thỏa thuận với ngân hàng.
Bước 2: Kiểm tra tiền hoàn và điểm thưởng tích lũy
Trước khi đóng thẻ tín dụng, hãy kiểm tra các quyền lợi chưa sử dụng như điểm thưởng, tiền hoàn (cashback), dặm thưởng hoặc ưu đãi thành viên.
Một số ngân hàng có thể chấm dứt quyền sử dụng điểm thưởng hoặc các ưu đãi còn lại sau khi tài khoản thẻ được đóng.
Vì vậy, bạn nên đổi điểm thưởng, sử dụng tiền hoàn và xác nhận tình trạng các giao dịch ưu đãi trước khi gửi yêu cầu đóng thẻ.
Bước 3: Hủy các dịch vụ thanh toán tự động liên kết với thẻ
Kiểm tra những nền tảng đang sử dụng thẻ tín dụng để thanh toán định kỳ hoặc lưu thông tin thanh toán.
Các dịch vụ thường gặp gồm:
- Ví điện tử và ứng dụng thanh toán.
- Dịch vụ giải trí như Netflix, Spotify.
- Ứng dụng di chuyển và mua sắm trực tuyến.
- Các khoản thanh toán tự động cho hóa đơn, dịch vụ định kỳ.
Bạn nên gỡ thẻ khỏi những tài khoản không còn sử dụng và cập nhật phương thức thanh toán khác cho các dịch vụ cần duy trì.
Điều này giúp hạn chế giao dịch bị từ chối, gián đoạn dịch vụ hoặc phát sinh nghĩa vụ thanh toán ngoài dự kiến.
Bước 4: Liên hệ ngân hàng phát hành để yêu cầu đóng thẻ
Sau khi hoàn tất nghĩa vụ thanh toán, bạn có thể liên hệ tổng đài chăm sóc khách hàng hoặc đến chi nhánh, phòng giao dịch của ngân hàng phát hành thẻ.
Khi thực hiện thủ tục, cần lưu ý:
- Yêu cầu đóng tài khoản thẻ tín dụng, không chỉ khóa thẻ tạm thời.
- Xác nhận các khoản phí hoặc nghĩa vụ còn tồn tại.
- Cung cấp thông tin xác minh theo yêu cầu của ngân hàng.
- Hỏi rõ thời gian xử lý và cách nhận thông báo hoàn tất.
Quy trình đóng thẻ có thể khác nhau tùy theo ngân hàng. Một số đơn vị hỗ trợ yêu cầu qua kênh trực tuyến, trong khi những trường hợp khác có thể cần thực hiện tại quầy giao dịch.
Bước 5: Xác nhận đóng thẻ thành công và kiểm tra thông tin CIC
Sau khi hoàn tất thủ tục, bạn nên yêu cầu ngân hàng cung cấp xác nhận đóng tài khoản thẻ qua văn bản, email hoặc kênh thông báo chính thức.
Đồng thời, cần lưu ý:
- Lưu lại xác nhận đóng thẻ và chứng từ tất toán dư nợ.
- Kiểm tra xem còn phát sinh sao kê, phí hoặc nghĩa vụ thanh toán hay không.
- Hủy thẻ vật lý an toàn sau khi ngân hàng xác nhận tài khoản đã đóng, đặc biệt là phần chip và dải từ.
- Tra cứu báo cáo tín dụng tại Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) để kiểm tra tình trạng tài khoản khi thông tin đã được cập nhật.
Lưu ý: Không có cơ sở để khẳng định mọi tài khoản thẻ sẽ được CIC cập nhật trạng thái đóng sau đúng 30 ngày. Thời gian hiển thị thông tin còn phụ thuộc vào quy trình báo cáo, xử lý và cập nhật dữ liệu. Nếu phát hiện tài khoản chưa được cập nhật hoặc có thông tin không chính xác, bạn nên liên hệ ngân hàng phát hành để yêu cầu kiểm tra, đối chiếu và điều chỉnh theo quy định.
>>>Xem thêm: Tất cả cách tra cứu điểm tín dụng cá nhân đơn giản, nhanh chóng và chính xác nhất
8. Bí quyết giảm tác động tiêu cực khi bắt buộc phải đóng thẻ tín dụng
Nếu bạn thực sự cần đóng một thẻ tín dụng, có thể tham khảo một vài bí quyết dưới đây là một số cách giúp giảm thiểu tác động tiêu cực đến điểm tín dụng:
8.1. Thanh toán toàn bộ dư nợ trước khi đóng thẻ
Thanh toán đầy đủ dư nợ là bước quan trọng để tránh phát sinh lãi, phí và các khoản nợ quá hạn sau khi đóng thẻ.
Bạn nên kiểm tra toàn bộ dư nợ gốc, lãi, phí thường niên và các giao dịch chưa được ghi nhận trên sao kê. Sau đó, liên hệ ngân hàng để xác nhận nghĩa vụ thanh toán còn lại.
Đặc biệt, việc đóng thẻ tín dụng không đồng nghĩa với xóa khoản nợ chưa thanh toán. Nếu không thực hiện nghĩa vụ trả nợ đúng hạn, lịch sử tín dụng có thể bị ảnh hưởng và phát sinh nợ quá hạn.
8.2. Cân nhắc giữ thẻ tín dụng có lịch sử sử dụng lâu năm
Nếu sở hữu nhiều thẻ tín dụng, bạn nên cân nhắc giữ lại những thẻ có lịch sử thanh toán tốt, thời gian sử dụng lâu và chi phí duy trì hợp lý.
Thẻ tín dụng lâu năm có thể góp phần duy trì độ dài lịch sử tín dụng trong một số mô hình chấm điểm. Tuy nhiên, đóng thẻ cũ không nhất thiết khiến điểm tín dụng giảm ngay vì thông tin tài khoản đã đóng vẫn có thể được lưu trong hồ sơ.
Vì vậy, thay vì chỉ dựa vào thời gian mở thẻ, hãy xem xét thêm hạn mức, phí thường niên và nhu cầu sử dụng thực tế trước khi lựa chọn thẻ cần đóng.
8.3. Duy trì tỷ lệ sử dụng hạn mức tín dụng hợp lý
Khi đóng một thẻ tín dụng, tổng hạn mức được cấp có thể giảm. Nếu dư nợ trên các thẻ còn lại không thay đổi, tỷ lệ sử dụng hạn mức sẽ tăng.
Để hạn chế tác động này, bạn có thể:
- Thanh toán bớt dư nợ trên những thẻ đang sử dụng.
- Hạn chế chi tiêu gần mức tối đa của hạn mức tín dụng.
- Cân nhắc đề nghị tăng hạn mức thẻ còn lại nếu thực sự cần thiết và đáp ứng điều kiện của ngân hàng.
Việc tăng hạn mức không được bảo đảm chấp thuận và có thể đi kèm hoạt động đánh giá tín dụng. Do đó, ưu tiên giảm dư nợ thường là phương án chủ động hơn.
>>>Xem thêm: Cách cải thiện điểm tín dụng trước khi nộp hồ sơ vay. Bí quyết giúp khoản vay nhanh chóng được duyệt
8.4. Lựa chọn thời điểm đóng thẻ phù hợp
Nếu đang chuẩn bị vay mua nhà, vay mua ô tô hoặc đăng ký khoản vay mới, bạn nên cân nhắc thời điểm đóng thẻ tín dụng.
Việc đóng nhiều thẻ cùng lúc có thể làm giảm đáng kể tổng hạn mức khả dụng, đặc biệt khi bạn vẫn còn dư nợ.
Trong trường hợp cần đóng nhiều thẻ, hãy đánh giá tác động của từng thẻ đến tổng hạn mức và cơ cấu tài khoản trước khi thực hiện.
9. Những câu hỏi thường gặp khi đóng thẻ tín dụng
Những cầu hỏi và đáp án sau đây sẽ cung cấp thêm những thông tin hữu ích cho bạn khi có kế hoạch đóng bớt thẻ tín dụng đang sử dụng:
9.1. Đóng thẻ tín dụng có mất phí không?
Đóng thẻ tín dụng có thể mất phí hoặc được miễn phí, tùy theo biểu phí và chính sách của ngân hàng phát hành.
Một số ngân hàng áp dụng phí đóng thẻ, đặc biệt khi khách hàng chấm dứt sử dụng trong thời gian ngắn sau khi mở. Ngoài ra, bạn vẫn cần thanh toán các khoản dư nợ, lãi và phí phát sinh theo thỏa thuận. Trước khi thực hiện, hãy kiểm tra biểu phí hiện hành hoặc liên hệ ngân hàng để xác nhận số tiền cần thanh toán.
9.2. Thẻ tín dụng chưa kích hoạt có cần đóng không?
Có. Nếu không có nhu cầu sử dụng, bạn nên chủ động yêu cầu ngân hàng đóng thẻ tín dụng dù thẻ chưa được kích hoạt.
Thẻ chưa kích hoạt không đồng nghĩa với tài khoản tín dụng đã được đóng. Tùy chính sách ngân hàng, tài khoản có thể vẫn tồn tại và phát sinh phí theo điều kiện đã thỏa thuận. Bạn nên liên hệ ngân hàng phát hành để kiểm tra tình trạng thẻ, phí liên quan và yêu cầu chấm dứt sử dụng.
Không nên mặc định rằng mọi thẻ chưa kích hoạt sẽ tự động bị hủy sau 12 - 180 ngày, vì thời hạn và điều kiện xử lý có thể khác nhau giữa các ngân hàng.
9.3. Đóng thẻ tín dụng có ảnh hưởng đến khả năng vay vốn ngay lập tức không?
Đóng thẻ tín dụng có thể ảnh hưởng đến khả năng xét duyệt khoản vay mới, nhưng không phải trường hợp nào cũng gây bất lợi.
Nếu đóng thẻ khiến tổng hạn mức giảm và tỷ lệ sử dụng tín dụng tăng, một số mô hình chấm điểm có thể đánh giá hồ sơ khác trước. Tuy nhiên, ngân hàng còn xem xét nhiều yếu tố như lịch sử trả nợ, thu nhập, dư nợ hiện tại và khả năng thanh toán.
Nếu chuẩn bị vay vốn, bạn nên kiểm tra thông tin tín dụng và cân nhắc các thay đổi không cần thiết trước thời điểm nộp hồ sơ.
9.4. Đóng thẻ tín dụng có bị nợ xấu không?
Đóng thẻ tín dụng không tự động khiến khách hàng bị ghi nhận nợ xấu. Nợ xấu liên quan đến tình trạng khoản nợ và việc phân loại nợ theo quy định, không đơn thuần phụ thuộc vào hành động đóng thẻ.
Nếu đã thanh toán đầy đủ dư nợ, hoàn tất nghĩa vụ tài chính và không có khoản nợ quá hạn thuộc diện nợ xấu, việc đóng thẻ không phải là nguyên nhân trực tiếp khiến bạn bị ghi nhận nợ xấu. Ngược lại, nếu còn khoản nợ chưa thanh toán đúng hạn, nghĩa vụ trả nợ vẫn tồn tại ngay cả khi tài khoản thẻ đã đóng.
10. Lời kết
Đóng thẻ tín dụng có ảnh hưởng đến điểm tín dụng không? Câu trả lời là có thể, nhưng không phải trường hợp nào cũng khiến điểm tín dụng giảm. Mức độ ảnh hưởng phụ thuộc vào lịch sử thanh toán, dư nợ hiện tại, hạn mức tín dụng còn lại và cách đánh giá của từng tổ chức tín dụng. Vì vậy, việc đóng thẻ cần được cân nhắc dựa trên tình hình tài chính và nhu cầu sử dụng thực tế của mỗi cá nhân.
Trước khi quyết định đóng thẻ tín dụng, bạn nên kiểm tra đầy đủ các khoản dư nợ, chi phí phát sinh và những quyền lợi còn lại. Đồng thời, duy trì thói quen thanh toán đúng hạn, kiểm soát chi tiêu và theo dõi lịch sử tín dụng thường xuyên sẽ giúp bạn xây dựng hồ sơ tín dụng tốt, tạo điều kiện thuận lợi hơn khi đăng ký vay vốn hoặc sử dụng các sản phẩm tài chính trong tương lai.