Thế chấp tài sản riêng là gì? Quy định, điều kiện và hồ sơ
Thế chấp tài sản riêng là một trong những phương thức bảo đảm khoản vay phổ biến, đặc biệt khi cá nhân có nhu cầu vay vốn ngân hàng nhưng muốn sử dụng tài sản thuộc quyền sở hữu riêng của mình để bảo đảm nghĩa vụ trả nợ. Tuy nhiên, không phải ai cũng phân biệt được giữa tài sản chung và tài sản riêng khi được sử dụng để thế chấp khoản vay. Bài viết sau đây sẽ giúp bạn hiểu rõ hơn về khái niệm, quy định, điều kiện và những thông tin liên quan khi thế chấp tài khoản riêng.
>>> Bạn cần vay tiền gấp? Đăng ký vay ngay tại đây:
1. Khái niệm thế chấp tài sản riêng
Thế chấp tài sản riêng là việc chủ sở hữu sử dụng tài sản thuộc quyền sở hữu hợp pháp của mình để bảo đảm thực hiện một nghĩa vụ, chẳng hạn nghĩa vụ trả nợ cho ngân hàng hoặc tổ chức tín dụng. Đây là một trong những hình thức phổ biến của vay thế chấp.
Theo Điều 317 Bộ luật Dân sự 2015, thế chấp tài sản là việc một bên dùng tài sản thuộc sở hữu của mình để bảo đảm thực hiện nghĩa vụ và không giao tài sản đó cho bên nhận thế chấp. Tài sản thường vẫn do bên thế chấp quản lý, trừ khi các bên có thỏa thuận khác.
Ví dụ:
Chị N sở hữu một căn hộ được xác định là tài sản riêng. Khi có nhu cầu vay 2 tỷ đồng, chị N có thể đề nghị sử dụng căn hộ này làm tài sản thế chấp nếu đáp ứng quy định pháp luật và điều kiện cấp tín dụng của ngân hàng.
Nếu nghĩa vụ trả nợ không được thực hiện đúng thỏa thuận, tài sản thế chấp có thể được xử lý theo hợp đồng và quy định pháp luật để thanh toán nghĩa vụ được bảo đảm.
Theo Điều 295 Bộ luật Dân sự 2015, tài sản bảo đảm về nguyên tắc phải thuộc quyền sở hữu của bên bảo đảm, phải xác định được và có thể là tài sản hiện có hoặc tài sản hình thành trong tương lai.
2. Thế nào được coi là tài sản riêng?
Tài sản riêng của vợ hoặc chồng là tài sản thuộc quyền sở hữu riêng của một bên và không thuộc khối tài sản chung của vợ chồng.
Theo Điều 43 Luật Hôn nhân và Gia đình 2014, tài sản riêng của vợ, chồng bao gồm:
- Tài sản có trước khi kết hôn: Ví dụ nhà ở, quyền sử dụng đất, ô tô hoặc tài sản khác đã thuộc sở hữu của một người trước thời điểm đăng ký kết hôn.
- Tài sản được thừa kế riêng trong thời kỳ hôn nhân: Chẳng hạn cha mẹ để lại riêng cho con một căn nhà hoặc quyền sử dụng đất.
- Tài sản được tặng cho riêng: Tài sản mà hợp đồng hoặc văn bản tặng cho xác định rõ chỉ dành cho vợ hoặc chồng.
- Tài sản được chia riêng trong thời kỳ hôn nhân: Vợ chồng có thể thỏa thuận chia một phần hoặc toàn bộ tài sản chung theo quy định pháp luật.
- Tài sản phục vụ nhu cầu thiết yếu của mỗi người và các tài sản khác mà pháp luật xác định thuộc sở hữu riêng.
- Tài sản hình thành từ tài sản riêng: Ví dụ, một người bán căn nhà riêng có trước khi kết hôn và dùng chính số tiền đó để mua một tài sản khác. Nếu chứng minh được nguồn tiền và không có thỏa thuận nhập vào tài sản chung, tài sản mới có thể được xác định là tài sản riêng.
3. Các loại tài sản riêng được sử dụng để thế chấp
Không phải mọi tài sản riêng đều mặc nhiên được ngân hàng chấp nhận thế chấp. Ngoài việc chứng minh quyền sở hữu, tài sản còn phải đáp ứng quy định pháp luật và tiêu chí của từng bên nhận bảo đảm.
>>>Xem thêm: Vay bằng đăng ký/cavet ô tô tại Tima – Điều kiện, hạn mức và thủ tục
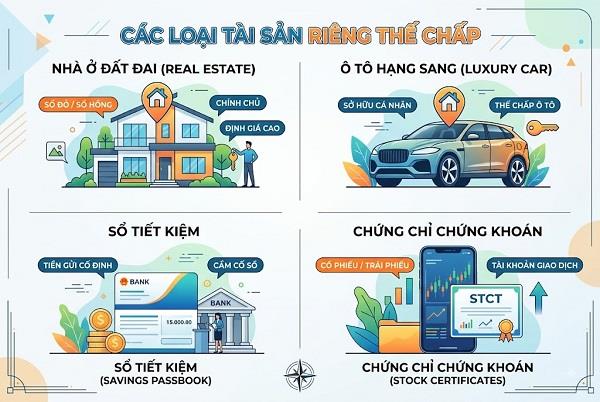
Sau đây là các loại tài sản được sử dụng để thế chấp:
Nhà ở, đất đai ( Sổ đỏ/sổ hồng): Bao gồm các tài sản như sổ đỏ/sổ hồng hoặc các tài sản khác gắn liền với đất: Vườn cây, ao cá, nhà xưởng... Nếu tài sản được xác định là tài sản riêng của vợ hoặc chồng, người thế chấp cần có giấy tờ chứng minh quyền sử dụng, quyền sở hữu và nguồn gốc tài sản riêng.
Ví dụ: giấy tờ thể hiện tài sản có trước khi kết hôn, văn bản thừa kế riêng, hợp đồng tặng cho riêng hoặc văn bản thỏa thuận phân chia tài sản.
Xe ô tô: Ô tô thuộc sở hữu riêng cũng có thể được sử dụng làm tài sản bảo đảm. Người sở hữu thường cần cung cấp:
- Giấy đăng ký xe;
- Giấy tờ tùy thân;
- Hồ sơ chứng minh quyền sở hữu;
- Hồ sơ chứng minh nguồn gốc tài sản riêng nếu người sở hữu đã kết hôn;
- Các giấy tờ khác theo yêu cầu của bên cho vay.
Việc có chấp nhận ô tô làm tài sản thế chấp hay không còn phụ thuộc vào chính sách của từng ngân hàng hoặc tổ chức tín dụng, giá trị xe, thời gian sử dụng và khả năng xử lý tài sản.
Sổ tiết kiệm, tiền gửi: Sổ tiết kiệm, tiền gửi, vàng, đá quý hoặc một số tài sản có giá trị cũng có thể được sử dụng để bảo đảm nghĩa vụ. Tuy nhiên, không phải trường hợp nào cũng được gọi là thế chấp. Với những tài sản mà bên bảo đảm phải giao tài sản cho bên nhận bảo đảm, biện pháp pháp lý có thể là cầm cố tài sản thay vì thế chấp.
Đây là điểm cần phân biệt rõ:
- Thế chấp: về nguyên tắc không giao tài sản cho bên nhận thế chấp.
- Cầm cố: bên cầm cố giao tài sản thuộc quyền sở hữu của mình cho bên nhận cầm cố để bảo đảm nghĩa vụ.
Do đó, khi sử dụng sổ tiết kiệm, chứng khoán, vàng hoặc tài sản có giá trị khác để vay vốn, người vay nên kiểm tra chính xác loại biện pháp bảo đảm được ghi trong hợp đồng.
Cổ phiếu, cổ phần, bất động sản đầu tư: Giấy chứng nhận góp vốn, tài khoản chứng khoán riêng. Loại tài sản này được sử dụng ở mức trung bình bởi vì còn phụ thuộc vào chính sách, quy định của từng ngân hàng cho vay.
Ngoài ra, một số tài sản riêng khác có giá trị như trang sức ( vàng, kim cương, đá quý) có giấy chứng nhận, mua bán hợp pháp hoặc các tác phẩm nghệ thuật có giá trị, cổ vật nếu chứng minh được giá trị và quyền sở hữu.
4. Phân biệt giữa thế chấp tài sản riêng và tài sản chung
Theo nguyên tắc chung, tài sản riêng thuộc quyền sở hữu của vợ hoặc chồng và chủ sở hữu có quyền chiếm hữu, sử dụng, định đoạt tài sản đó. Trong khi đó, tài sản chung của vợ chồng thuộc sở hữu chung hợp nhất và việc định đoạt phải tuân theo thỏa thuận giữa hai bên.
Có thể phân biệt thế chấp tài sản riêng và thế chấp tài sản chung qua một số tiêu chí sau:
|
Tiêu chí so sánh |
Thế chấp tài sản riêng |
Thế chấp tài sản chung |
|
Quyền quyết định |
Chủ sở hữu về nguyên tắc có quyền quyết định việc dùng tài sản riêng để thế chấp. Một số trường hợp đặc biệt vẫn cần sự đồng ý của người còn lại theo quy định pháp luật. |
Việc định đoạt tài sản chung do vợ chồng thỏa thuận. Với bất động sản và một số tài sản có giá trị lớn, thỏa thuận phải đáp ứng hình thức theo quy định pháp luật. |
|
Trách nhiệm trả nợ |
Phụ thuộc vào người có nghĩa vụ trong hợp đồng vay và mục đích phát sinh khoản nợ. Việc dùng tài sản riêng để thế chấp không đồng nghĩa chủ tài sản luôn là người vay. |
Việc dùng tài sản chung làm tài sản bảo đảm cũng không tự động đồng nghĩa cả hai vợ chồng cùng là người vay. Trách nhiệm trả nợ được xác định theo hợp đồng và quy định về nghĩa vụ chung, nghĩa vụ riêng của vợ chồng. |
|
Rủi ro khi không trả nợ |
Chỉ thu hồi tài sản riêng, các tài sản chung khác không bị ảnh hưởng |
Nếu không có khả năng thanh toán, tất cả các tài sản chung đều có thể bị xử lý |
|
Hợp đồng bị vô hiệu |
Chỉ bị vô hiệu nếu vi phạm quy định về nguồn sống duy nhất của gia đình, hoặc làm giả giấy tờ sở hữu |
Theo Điều 210 Bộ luật Dân sự 2015, bị vô hiệu ngay nếu chỉ một bên ký mà không có sự ủy quyền hoặc đồng ý của bên còn lại |
Trường hợp, vợ/chồng sử dụng tài sản chung để đi thế chấp khi chưa có sự đồng ý của đối phương, giao dịch có thể bị tòa án tuyên bố vô hiệu hóa, khi đó nếu có phát sinh tổn thất, bạn phải chịu trách nhiệm bồi thường thiệt hại.
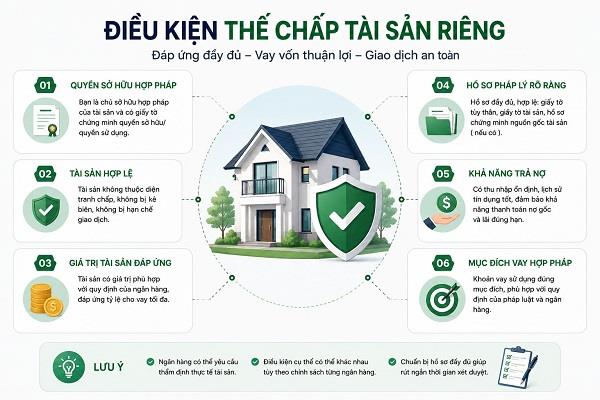
5. Điều kiện pháp lý khi thế chấp tài sản riêng
Không phải tài sản riêng nào cũng có thể được sử dụng để thế chấp. Để thế chấp tài sản riêng, chủ sở hữu và tài sản bảo đảm phải đáp ứng các điều kiện của pháp luật và tiêu chí của bên nhận thế chấp. Theo Bộ luật Dân sự 2015, thế chấp là việc một bên dùng tài sản thuộc sở hữu của mình để bảo đảm thực hiện nghĩa vụ và không giao tài sản đó cho bên nhận thế chấp.
5.1 Đối với chủ sở hữu (người thế chấp)
Người dùng tài sản riêng để thế chấp cần đáp ứng các điều kiện cơ bản sau:
- Có năng lực hành vi dân sự phù hợp với giao dịch được xác lập.
- Có quyền sở hữu hoặc quyền hợp pháp đối với tài sản dùng để bảo đảm.
- Tự nguyện tham gia giao dịch, không bị lừa dối, đe dọa hoặc cưỡng ép.
- Có giấy tờ chứng minh tài sản thuộc sở hữu riêng nếu đang trong thời kỳ hôn nhân.
- Có quyền định đoạt tài sản tại thời điểm ký hợp đồng thế chấp.
Trong trường hợp tài sản được dùng để bảo đảm nghĩa vụ của người khác, chủ tài sản và bên nhận thế chấp cần thể hiện rõ phạm vi nghĩa vụ được bảo đảm trong hợp đồng.
5.2 Đối với tài sản riêng dùng để thế chấp
Tài sản dùng để thế chấp cần được xác định rõ và đáp ứng các điều kiện pháp lý tương ứng với từng loại tài sản.
Thông thường, tài sản cần đáp ứng các yêu cầu sau:
- Có giấy tờ chứng minh quyền sở hữu hoặc quyền sử dụng hợp pháp, nếu pháp luật quy định loại tài sản đó phải đăng ký.
- Xác định được tài sản thế chấp, bao gồm thông tin nhận diện, quyền sở hữu và phạm vi tài sản bảo đảm.
- Không có tranh chấp ảnh hưởng đến quyền định đoạt tài sản tại thời điểm giao dịch.
- Không bị kê biên, phong tỏa hoặc áp dụng biện pháp ngăn chặn làm hạn chế quyền định đoạt trong trường hợp pháp luật có quy định.
- Đáp ứng các điều kiện riêng của pháp luật đối với từng loại tài sản.
Riêng với quyền sử dụng đất, người sử dụng đất phải đáp ứng các điều kiện thực hiện quyền theo pháp luật đất đai hiện hành. Những yếu tố như tình trạng tranh chấp, kê biên và thời hạn sử dụng đất có thể ảnh hưởng đến khả năng thế chấp. Luật Đất đai 2024 có hiệu lực từ ngày 1/8/2024.
Ngoài điều kiện pháp luật, ngân hàng hoặc tổ chức tín dụng có thể đặt thêm tiêu chí về:
- Giá trị tài sản;
- Khả năng thanh khoản;
- Tuổi đời tài sản;
- Tỷ lệ cho vay trên giá trị tài sản;
- Khu vực, vị trí hoặc mục đích sử dụng tài sản;
- Khả năng xử lý tài sản khi phát sinh nợ quá hạn.
Do đó, tài sản đủ điều kiện pháp lý chưa chắc đã được mọi ngân hàng chấp nhận làm tài sản bảo đảm. Bên cạnh điều kiện về tài sản, người vay nên tìm hiểu kỹ điều kiện vay thế chấp ngân hàng để chủ động chuẩn bị hồ sơ, nguồn thu nhập và phương án trả nợ.
6. Hồ sơ cần chuẩn bị khi thế chấp tài sản riêng
Hồ sơ thế chấp tài sản riêng sẽ khác nhau tùy loại tài sản, mục đích vay và yêu cầu của từng ngân hàng hoặc tổ chức tín dụng.
Thông thường, người vay có thể cần chuẩn bị ba nhóm hồ sơ chính: hồ sơ cá nhân, hồ sơ tài sản và hồ sơ chứng minh nguồn trả nợ.
6.1 Hồ sơ pháp lý cá nhân:
Các giấy tờ thường được yêu cầu gồm:
- CCCD hoặc hộ chiếu còn hiệu lực của người vay và chủ tài sản.
- Giấy đăng ký kết hôn nếu đã kết hôn.
- Giấy xác nhận tình trạng hôn nhân nếu thuộc trường hợp cần chứng minh tình trạng độc thân.
- Giấy tờ của vợ hoặc chồng nếu ngân hàng cần xác minh tình trạng tài sản.
- Các giấy tờ khác theo yêu cầu của bên cho vay.
Nếu tài sản được hình thành hoặc sở hữu trong thời kỳ hôn nhân, người thế chấp có thể cần cung cấp thêm giấy tờ chứng minh đó là tài sản riêng.
6.2 Hồ sơ tài sản riêng
Một số giấy tờ thường được sử dụng để chứng minh nguồn gốc tài sản riêng gồm:
- Giấy tờ chứng minh tài sản có trước khi kết hôn;
- Hợp đồng hoặc văn bản tặng cho riêng;
- Văn bản khai nhận hoặc phân chia di sản thể hiện việc thừa kế riêng;
- Văn bản thỏa thuận chia tài sản chung trong thời kỳ hôn nhân;
- Văn bản xác nhận tài sản riêng theo quy định;
- Chứng từ chứng minh tài sản được hình thành từ nguồn tài sản riêng.
Việc chứng minh nguồn gốc tài sản rất quan trọng. Theo Luật Hôn nhân và Gia đình 2014, nếu có tranh chấp mà không có căn cứ chứng minh tài sản là tài sản riêng thì tài sản đó có thể được xác định là tài sản chung của vợ chồng.
6.3 Hồ sơ chứng minh năng lực tài chính:
Nếu người thế chấp đồng thời là người vay, ngân hàng thường yêu cầu hồ sơ chứng minh thu nhập và nguồn trả nợ, chẳng hạn:
- Hợp đồng lao động;
- Sao kê tài khoản hoặc bảng lương;
- Giấy chứng nhận đăng ký hộ kinh doanh hoặc doanh nghiệp;
- Báo cáo doanh thu, dòng tiền kinh doanh;
- Hợp đồng cho thuê tài sản;
- Các nguồn thu nhập hợp pháp khác.
Người vay cũng có thể phải cung cấp hồ sơ chứng minh mục đích sử dụng vốn hợp pháp theo yêu cầu của tổ chức tín dụng và quy định áp dụng đối với khoản vay.
7. Quy trình thế chấp tài sản riêng
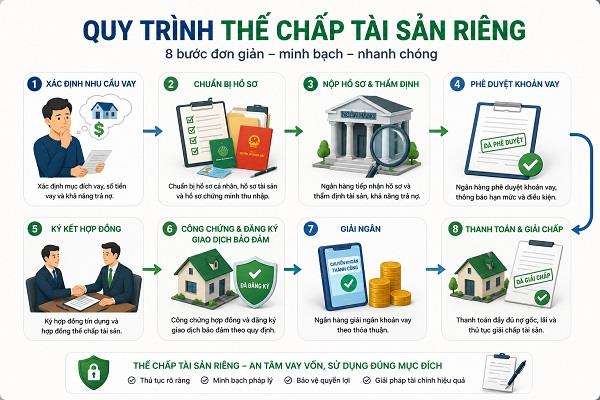
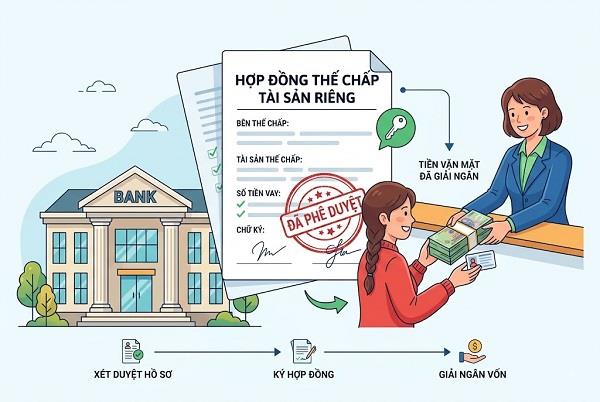
Sau khi đã chuẩn bị đầy đủ hồ sơ cần thiết theo đúng quy định và điều kiện, người cần thế chấp tài sản riêng cần thực hiện theo đúng quy trinh qua 5 bước sau đây:
Bước 1: Nộp hồ sơ và đăng ký nhu cầu vay vốn
Người vay cung cấp hồ sơ cá nhân, hồ sơ tài sản và hồ sơ chứng minh khả năng trả nợ cho tổ chức tài chính hỗ trợ cho vay. Ngân hàng sẽ kiểm tra thông tin ban đầu để xác định khách hàng và tài sản có đáp ứng điều kiện cấp tín dụng hay không.
Bước 2: Thẩm định khách hàng và tài sản thế chấp
Ngân hàng, tổ chức cho vay tiến hành kiểm tra lịch sử tín dụng (CIC), thẩm định nguồn thu nhập và cử đơn vị định giá tiến hành định giá tài sản riêng:
-
Kiểm tra tính pháp lý của tài sản
-
Đánh giá giá trị tài sản
-
Kiểm tra thực tế tài sản.
>>>Xem thêm: CIC là gì? Cách kiểm tra CIC cá nhân trước khi đăng ký vay.
Bước 3: Ký kết hợp đồng tín dụng
Nếu hồ sơ đáp ứng điều kiện, ngân hàng sẽ thông báo kết quả phê duyệt và các điều kiện của khoản vay.
Người vay có thể phải ký hợp đồng tín dụng, hợp đồng thế chấp và các văn bản liên quan.
Trước khi ký, cần đọc kỹ các nội dung quan trọng như:
- Số tiền được vay;
- Thời hạn vay;
- Lãi suất và cách tính lãi;
- Lịch trả nợ;
- Các khoản phí;
- Quyền và nghĩa vụ của các bên;
- Phạm vi nghĩa vụ được bảo đảm;
- Trường hợp xử lý tài sản thế chấp;
- Phương thức xử lý tài sản bảo đảm;
- Điều kiện trả nợ trước hạn và các khoản phí liên quan.
Việc hiểu rõ các điều khoản trước khi ký giúp người vay hạn chế tranh chấp và chủ động hơn trong kế hoạch trả nợ.
Bước 4: Đăng ký biện pháp bảo đảm
Tùy loại tài sản và giao dịch, hợp đồng thế chấp có thể phải thực hiện công chứng, chứng thực hoặc thủ tục khác theo quy định pháp luật. Sau đó, biện pháp bảo đảm được đăng ký tại cơ quan có thẩm quyền trong trường hợp pháp luật quy định hoặc các bên có nhu cầu đăng ký.
Theo quy định về đăng ký biện pháp bảo đảm được hợp nhất và cập nhật năm 2026:
- Với quyền sử dụng đất, nhà ở và tài sản gắn liền với đất, cơ quan đăng ký là Văn phòng đăng ký đất đai hoặc Chi nhánh Văn phòng đăng ký đất đai.
- Với động sản không phải tàu bay, tàu biển hoặc chứng khoán đã đăng ký tập trung, việc đăng ký thuộc thẩm quyền của Trung tâm đăng ký giao dịch, tài sản thuộc Cục Đăng ký giao dịch bảo đảm và Bồi thường nhà nước, Bộ Tư pháp.
Việc đăng ký giúp xác lập hoặc công khai hiệu lực của biện pháp bảo đảm đối với bên thứ ba theo quy định áp dụng cho từng loại tài sản.
Bước 5: Giải ngân khoản vay
Bước cuối cùng trong quy trình thế chấp tài sản riêng khi vay vốn là ngân hàng/tổ chức tài chính sẽ tiến hành giải ngân khoản vay theo hợp đồng tín dụng.
8. Những rủi ro có thể gặp khi thế chấp tài sản riêng
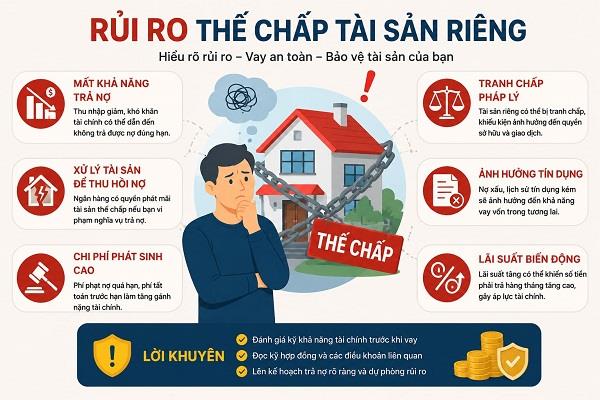
Thế chấp tài sản riêng có thể giúp người vay tiếp cận nguồn vốn lớn hơn nhưng cũng đi kèm rủi ro. Người vay nên đánh giá khả năng trả nợ, tình trạng pháp lý của tài sản và toàn bộ chi phí trước khi ký hợp đồng.
8.1 Rủi ro không trả được nợ
Đây là rủi ro quan trọng nhất khi vay có tài sản bảo đảm. Theo Bộ luật Dân sự 2015, tài sản bảo đảm có thể bị xử lý khi đến hạn mà nghĩa vụ được bảo đảm không được thực hiện hoặc thực hiện không đúng, hoặc trong các trường hợp khác theo thỏa thuận và quy định pháp luật.
Việc thanh toán chậm hoặc không thực hiện đúng nghĩa vụ trả nợ cũng có thể ảnh hưởng đến lịch sử tín dụng và tình trạng nợ xấu của người vay, từ đó tác động đến khả năng tiếp cận các khoản vay trong tương lai.
Phương thức xử lý tài sản thế chấp có thể bao gồm:
- Bán đấu giá tài sản;
- Bên nhận bảo đảm tự bán tài sản;
- Bên nhận bảo đảm nhận chính tài sản để thay thế cho việc thực hiện nghĩa vụ;
- Phương thức khác do các bên thỏa thuận.
Người vay cũng cần lưu ý: không nên hiểu rằng tài sản riêng đã thế chấp là tài sản duy nhất có thể liên quan đến nghĩa vụ trả nợ trong mọi trường hợp.
Nếu số tiền thu được từ việc xử lý tài sản thế chấp không đủ thanh toán nghĩa vụ được bảo đảm, phần nghĩa vụ còn thiếu có thể trở thành nghĩa vụ không có bảo đảm, trừ khi các bên có thỏa thuận bổ sung tài sản bảo đảm.
Để hạn chế rủi ro, người vay nên:
- Xác định số tiền thực sự cần vay;
- Tính trước số tiền phải trả hàng tháng;
- Dự phòng trường hợp thu nhập giảm;
- Không lựa chọn khoản vay vượt quá khả năng trả nợ;
- Đọc kỹ điều kiện xử lý tài sản trong hợp đồng.
>>>Xem thêm: Nợ xấu là gì? Cách tra cứu nợ xấu và xóa lịch sử nợ xấu
8.2 Rủi ro tranh chấp giữa vợ và chồng
Sự thiếu minh bạch hoặc hiểu lầm về quy định pháp luật có thể dẫn đến tranh chấp giữa vợ chồng, đặc biệt khi tài sản thế chấp ảnh hưởng đến cuộc sống chung. Để tránh những hiểu lầm, cả vợ và chồng cần trao đổi thẳng thắn với nhau, lập văn bản thỏa thuận riêng về tài sản riêng.
8.3 Chi phí phát sinh
Ngoài tiền gốc và lãi, người vay có thể phát sinh các khoản phí liên quan đến định giá, công chứng, đăng ký biện pháp bảo đảm hoặc các chi phí khác đi kèm tùy từng tài sản thế chấp và đơn vị cho vay.
9. Những câu hỏi thường gặp về thế chấp tài sản riêng
Một số câu hỏi sau đây giúp bạn hiểu rõ hơn về thế chấp tài sản riêng:
Vợ hoặc chồng có đất là tài sản riêng có thế chấp được không?
Có. Vợ hoặc chồng về nguyên tắc có quyền sử dụng tài sản riêng của mình để thế chấp nếu có căn cứ chứng minh quyền sử dụng đất thuộc tài sản riêng và đáp ứng đầy đủ điều kiện của pháp luật.
Theo Điều 44 Luật Hôn nhân và Gia đình 2014, vợ hoặc chồng có quyền chiếm hữu, sử dụng và định đoạt tài sản riêng. Tuy nhiên, nếu hoa lợi, lợi tức từ tài sản riêng đó là nguồn sống duy nhất của gia đình, việc định đoạt cần có sự đồng ý của người còn lại.
Khi vay vốn, người thế chấp còn phải đáp ứng điều kiện của ngân hàng hoặc tổ chức tín dụng về hồ sơ pháp lý, giá trị tài sản và khả năng trả nợ.
Tài sản riêng đang thế chấp tại ngân hàng có được bán hay chuyển nhượng không?
Không, căn cứ Điều 320 Bộ luật Dân sự 2015, Bên thế chấp không được bán, thay thế, trao đổi, tặng cho tài sản thế chấp, trừ trường hợp được bên nhận thế chấp (ngân hàng) đồng ý bằng văn bản.
Tài sản riêng có bị mất khi vay ngân hàng không?
Nếu người vay thực hiện đầy đủ nghĩa vụ theo hợp đồng và khoản vay được tất toán đúng, tài sản sẽ được thực hiện thủ tục giải chấp theo quy định. Tài sản thế chấp chỉ bị xử lý hoặc thu hồi khi người vay không hoàn thành nghĩa vụ trả nợ.
>>>Xem thêm: Vay bằng đăng ký ô tô tại Tima – Chủ động nguồn vốn, vẫn tiếp tục sử dụng xe
10. Lời kết
Thế chấp tài sản riêng là một phương án giúp cá nhân sử dụng giá trị tài sản đang sở hữu để tiếp cận nguồn vốn phục vụ kinh doanh, đầu tư hoặc các nhu cầu tài chính hợp pháp khác.
Tuy nhiên, trước khi thế chấp, người vay cần xác định rõ nguồn gốc tài sản riêng, quyền định đoạt, giá trị tài sản, khả năng trả nợ và các điều khoản trong hợp đồng tín dụng. Hồ sơ càng rõ ràng, quá trình thẩm định và xử lý thủ tục càng thuận lợi.
Đặc biệt, không nên chỉ quan tâm đến hạn mức vay hoặc lãi suất. Người vay cần xem xét tổng chi phí, lịch trả nợ, điều kiện xử lý tài sản bảo đảm và các rủi ro có thể phát sinh trong suốt thời hạn vay. Nếu chưa chắc chắn về quyền sở hữu, nguồn gốc tài sản hoặc nội dung hợp đồng thế chấp, bạn nên trao đổi với ngân hàng, tổ chức tín dụng hoặc chuyên gia pháp lý trước khi ký kết để bảo vệ quyền và lợi ích hợp pháp của mình.